全文7166字,阅读约需10分钟
嘉实财富研究员 牟少龙博士
嘉实财富全球资产配置总监 王智强博士
嘉实财富总经理助理 张吉华博士
一.引言:从一组投资者回报的扎心数据谈起
近日在研究投资者行为相关的数据和案例,屏幕上的数字一行行划过,心头却泛起涟漪。
客户配置净值化产品的时点,绝大多数——毫不夸张地说,是绝大多数——都落在了局部高点。不是半山腰,不是回调后的洼地,而是那根K线最陡峭、最炫目、最让人热血上涌的峰顶附近。
这并非某一年、某一类产品的特例,而是横跨牛熊、遍及品类的普遍图景。晨星基金研究中心发布的《中国公募基金投资者回报差研究报告》直指要害:中国公募基金投资者的实际收益通常显著低于基金本身的回报,核心原因便是“择时不当”——涨了追进去,跌了卖出来。来自盈米的报告则显示,一项根据2025年报覆盖8152只基金的统计发现,其中6955只的持有人收益率跑输基金净值增长率,跑输比例高达85.3%。换言之,十只基金里有八只半,基民实际拿到手的钱,不如基金净值曲线画出来的那般美好。不是基金没赚钱,是买基金的人没赚到——基金在前面跑,基民在后面追,追着追着,便追丢了大半程的风景。
美国市场同样未能免俗。晨星数据显示,截至2024年底的十年间,美国共同基金和ETF的平均年化回报为8.2%,而普通投资者仅捕获了7.0%,每年1.2个百分点的鸿沟,十年累计相当于基金总回报的12%。折算成美元,29.7万亿美元的资产规模,若投资者不折腾、按基金净值复利持有,将多出约3.8万亿美元的财富。
3.8万亿美元!这笔钱去了哪里?没有流入管理人的口袋,也没有被市场蒸发——它消失在了每一次“过去一周涨了没”的追问里,消失在了每一次创新高后的欢呼与追入里,消失在了人性深处那难以挣脱的迷局之中。
二.人心的迷局:为何我们总倾向于在权益市场的峰顶按下买入键
要理解这组数据,不必去读高深的金融模型,只需还原一个再寻常不过的场景。
一位客户坐在理财师对面,手指在屏幕上滑动,并提出问题:“过去一周涨了没?过去一个月呢?三个月呢?”——这三问,几乎是所有投资者动手前的标准仪式。如果答案是“涨了”,尤其是连涨三周、连涨三月,那买入的决心便陡然坚定;如果答案是“跌了”,哪怕只跌了一个月,手便不由自主地缩了回去。
这背后的心理机制,行为金融学早已给出了精准的解剖。
1979年,心理学家丹尼尔·卡尼曼与阿莫斯·特沃斯基在《计量经济学》上发表《前景理论:风险条件下的决策分析》,一举开创行为经济学,卡尼曼也因此荣膺2002年诺贝尔经济学奖。该理论的核心洞见之一便是“损失厌恶”:损失带来的痛苦,大约是同等收益带来快乐的2.0至2.5倍。一枚公平的硬币,正面赢100元、反面输100元,绝大多数人会拒绝参与——并非因为数学期望为零,而是因为“可能输掉100元”的恐惧,压过了“可能赢到100元”的喜悦。
落到投资决策上,这种不对称的心理感受制造了两种截然相反的偏差。其一是“处置效应”:投资者倾向于过早卖出正在盈利的资产(锁定收益的快乐),却长期持有处于亏损状态的资产(不愿面对损失的痛苦),即所谓“截断利润,让亏损奔跑”。其二便是我们此处讨论的“追涨”:当一只产品过去一个月、三个月持续上涨时,买入它意味着“我即将加入赚钱的行列”,这是一种收益预期的愉悦;而当它下跌时,买入意味着“我可能一进场就被套”,这是一种损失预期的恐惧。两害相权,人心自然趋乐避苦——于是高点门庭若市,低点门可罗雀。
此外还有“近因偏差”作祟。人类的记忆并非均匀加权,最近发生的事情在判断中占据不成比例的权重。过去三个月的涨跌,远比过去三年的业绩更能左右情绪;一根大阳线,足以抹去三年熊市留下的谨慎。古人云“刻舟求剑”,说的便是这个道理——船已行矣,而剑不行,求剑若此,不亦惑乎?投资者以近期走势为舟上之刻痕,试图以此捞取未来之剑。
《史记·货殖列传》中白圭言其经商之道:“人弃我取,人取我与。”短短八字,道尽逆向思维的精髓。然而知易行难——当众人皆弃时,那种被全世界抛弃的孤独感与恐惧感,非有大定力者不能承受。逆向操作所需的,不仅是眼光,更是谋略、胆识与法度的合一。
于是,一个令人扼腕的循环形成了:产品涨——客户问“最近涨了没”——得到肯定答复——买入——产品继续涨或开始回调——若回调则焦虑、若继续涨则后悔买少了——最终在波动中追涨杀跌——产品长期赚钱,客户长期不赚钱。
这个循环,便是传统单品销售模式的死穴。
令人扼腕的是,这种情况并非仅仅存在于权益高波类型产品,甚至对低波多资产等策略也有类似的情况出现。以投资者买入某低波多资产类策略的行为观察为例,我们发现投资者的买入决策与其买点之前的策略业绩趋势(买点前策略收益表现移动平均)存在显著正相关,说明投资者‘钟爱’在策略收益趋势上涨时下单买入,而当策略收益略有回撤时却无人问津。更进一步,随着对每笔买入前的策略业绩窗口拉大,量价分布关系越呈现右偏态,即投资者追涨买入行为越严重,反映了投资者会对策略的业绩趋势有一定跟踪周期,越是策略在长周期呈现连续上涨时,投资者买入决策也越坚决。比如,以投资者每笔买入前12周的策略移动平均收益率维度观察,几乎94%的买入成交量都是在观察到策略业绩近3个月表现趋势上涨时买入。效果如何呢?可以发现,投资者盯着策略业绩连续上涨去下单买入,往往在买入后1周内的策略业绩表现,不如那些逢低买入的投资者。
表1:投资者买入行为及后续业绩分组对比观察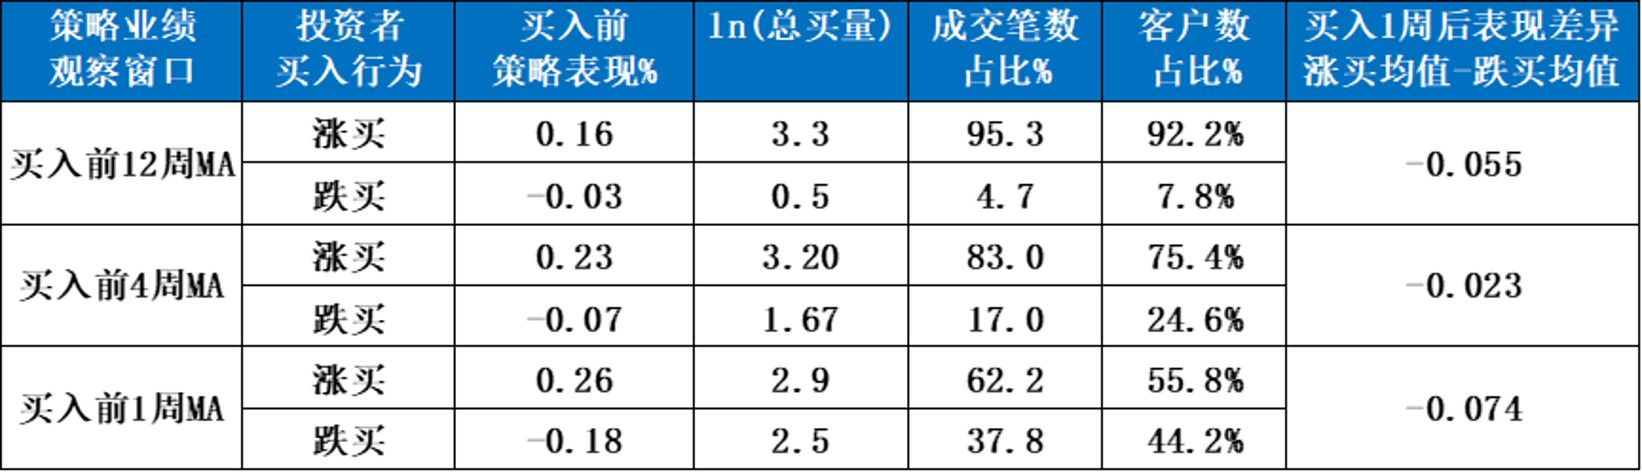
数据来源:嘉实财富研究与投资者回报中心;统计区间:2022.12至2026.08;表中MA为移动平均含义。
三.单品的魔咒:创新高为何成了“最好卖”的时刻
从单品销售的角度看,创新高的时刻确实是最好卖的。
这并非讽刺,而是冰冷的现实逻辑。当一只产品净值创出历史新高,它拥有了一切利于销售的要素:亮眼的短期业绩、媒体的聚光灯、同行的艳羡、客户的懊悔(“早知道当初就买了”)以及一种“强者恒强”的叙事幻觉。此时推荐,客户最容易被说服,销售阻力最小,转化率最高。
以某多资产策略系列为例(图1),策略业绩创新高的路上不乏火热买入量,而一旦策略进度到了业绩调整回撤期,则投资者关注度对策略的关注度骤减。投资者的买入行为几乎与策略动态回撤幅度形成的反向指标。从策略‘量价’走势上不难看出,倘若投资者的买入决策是逢低布局,则收益体验势必要犹豫逢高追加群体。
图1:某多资产策略的量价走势图-创新高恰是‘好卖’之时
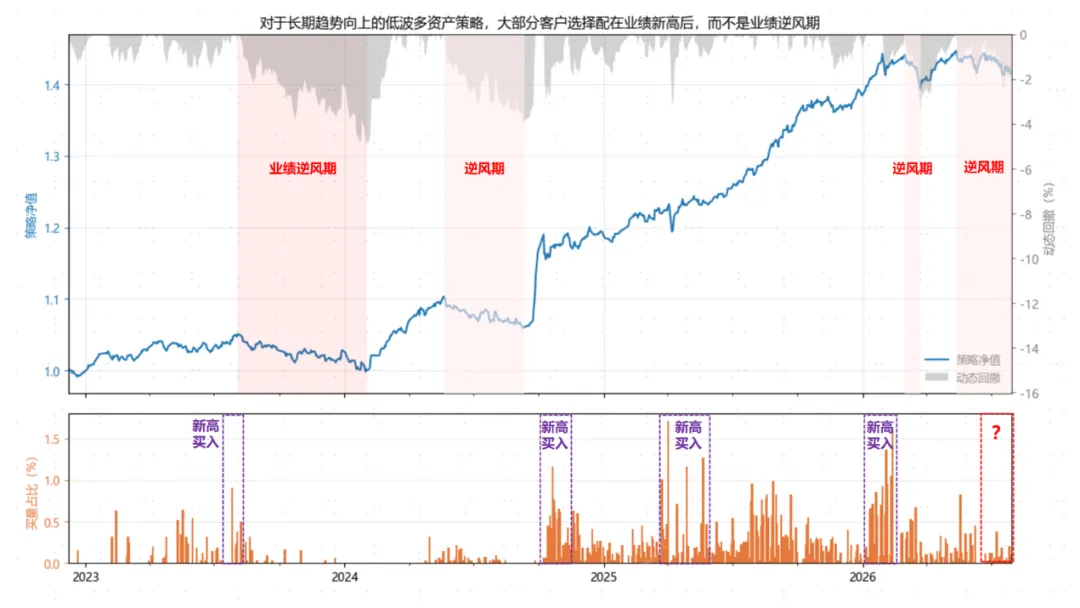
数据来源:嘉实财富研究与投资者回报中心;统计区间:2022.12至2026.07。以上数据仅用于投资者教育,不代表具体产品、不作为产品宣传推介材料。
然而,站在账户的视角,这恰恰是最危险的时刻。
让我们做一个简单的头脑风暴。假设一只产品的内在价值曲线是稳步向上的(这是优秀产品的常态),但其市场价格围绕价值波动,时而高于价值、时而低于价值。当价格创出新高时,它大概率处于价值之上——即便不是泡沫,也至少不便宜。此时买入,意味着你支付了高于内在价值的价格,未来的预期回报自然被压缩。反之,当价格低于价值时买入,你获得了“安全边际”,未来回报的空间被打开。这便是本杰明·格雷厄姆教导巴菲特的核心信条:“价格是你支付的,价值是你得到的。”支付过高的价格,即便买到的是好东西,也可能是一笔糟糕的投资。
传统单品销售的死穴正在于此:它以“好不好卖”为导向,而非以“对账户好不好”为导向。销售的激励机制、考核体系、话术培训,全都围绕“如何让客户在当下愿意下单”展开,而创新高的产品天然具备最强的说服力。于是,整个行业在不经意间形成了一种集体行为偏差——把“最容易卖”的时点,当成了“最应该买”的时点。
更值得警惕的是“因为价格改变观点”这一认知陷阱。同一只产品,框架未变、策略未变、基金经理未变,仅仅因为净值涨了20%,投资者对它的评价便从“一般”跃升为“优秀”;仅仅因为净值跌了20%,便从“优秀”贬为“不行”。产品本身没有变,变的是价格,以及由价格驱动的情绪。就像《韩非子》中那个“智子疑邻”的故事:同一件事,因为亲疏不同而判断迥异;在这里,因为涨跌不同而评价殊途。
传统单品思维下,创新高的就是好产品。这个判断本身没有错——能创新高,说明它过去确实优秀。但“好产品”不等于“好买点”,这是两个完全不同的命题。将二者混为一谈,正是无数投资者“买在山顶”的根源。
买椟还珠的典故,人人笑其愚。然而在投资中,多少人盯着那只装饰华丽的匣子(创新高的净值曲线),却忽略了匣中真正的珍珠(合理价格下的长期价值)?一叶障目,不见泰山——这一片叶子,便是那根创新高的K线。
四.账户的觉醒:逆风配入的智慧那么,出路何在?
答案藏在一个看似朴素的概念里:账户思维。
单品思维问的是:“这只产品好不好?现在能不能买?”账户思维问的是:“我的账户离目标还有多远?现在配置什么、配置多少,能让账户离目标更近?”
这两个问题的答案,常常截然相反。
从单品角度,创新高时最好卖——因为它好卖。从账户角度,逆风的时候配入账户——因为此时价格低于价值,安全边际更厚,未来上涨空间更大,等涨起来才能离目标更近。一个以“销售便利”为锚,一个以“账户目标”为锚;一个顺人性而为,一个逆人性而动。
这并非什么新奇的发明,而是投资史上被反复验证的铁律。
1963年,美国运通因“色拉油危机”股价从60美元暴跌至35美元,市场一片恐慌,人人争相出逃。时年33岁的巴菲特却判断:运通的核心业务——信用卡和旅行支票——并未受损,品牌信誉依然坚不可摧。他将合伙公司75%的资金(约1300万美元)悉数投入,这在当时是一个惊世骇俗的重仓。此后运通股价修复,这笔投资到2023年价值约220亿美元,收益近2000倍。
2008年,次贷危机席卷全球,金融股崩盘,美国银行股价跌到个位数,市场弥漫着“银行体系即将崩溃”的绝望。巴菲特却在下跌最猛烈的9月,以50亿美元注资高盛,随后又大手笔买入美国银行。数年后,这笔投资回报超过400亿美元。
约翰·邓普顿,这位被誉为“全球投资之父”的逆向投资大师,将其一生经验凝练成一句话:“行情总在绝望中诞生,在半信半疑中成长,在憧憬中成熟,在希望中毁灭。最悲观的时刻正是买进的最佳时机,最乐观的时刻正是卖出的最佳时机。”1939年,二战爆发,全球股市暴跌,邓普顿借款1万美元,买入了104只股价低于1美元的股票——其中34家公司正处于破产边缘。数年后,这笔投资翻了数倍,奠定了他一生的财富基础。如果1940年你投资给他1万美元,50年后这笔钱会变成5500万美元。
这些案例的共同点昭然若揭:伟大的投资,几乎都发生在逆风之时、绝望之中、无人问津之处。没有一次是在创新高的欢呼中完成的。
当然,普通投资者不必、也不可能像巴菲特那样单只重仓。账户思维的精髓,不在于复制大师的具体操作,而在于建立一套“逆风配入”的纪律与框架。
基金投顾的实践数据为此提供了有力佐证。《2025基金投顾白皮书》通过回溯近六年平台投资者交易行为发现:基金投顾用户整体呈现出更健康的投资行为——多资产配置、逆势更能积极布局、持有周期更长、更注重长期业绩。与单品用户相比,投顾用户在市场下跌时更敢于加仓,在市场上涨时更懂得止盈,行为偏差显著收窄。
其中的关键机制之一,便是“定期再平衡”。当组合中某类资产大涨、占比超出目标区间时,系统自动卖出部分、锁定收益;当某类资产大跌、占比低于目标区间时,系统自动买入补仓。这一机制相当于在纪律的约束下自动执行“高抛低吸”,将人性中追涨杀跌的冲动,转化为账户层面的逆向操作。
表2 坚持动平衡有效降低回撤,提升持有体感
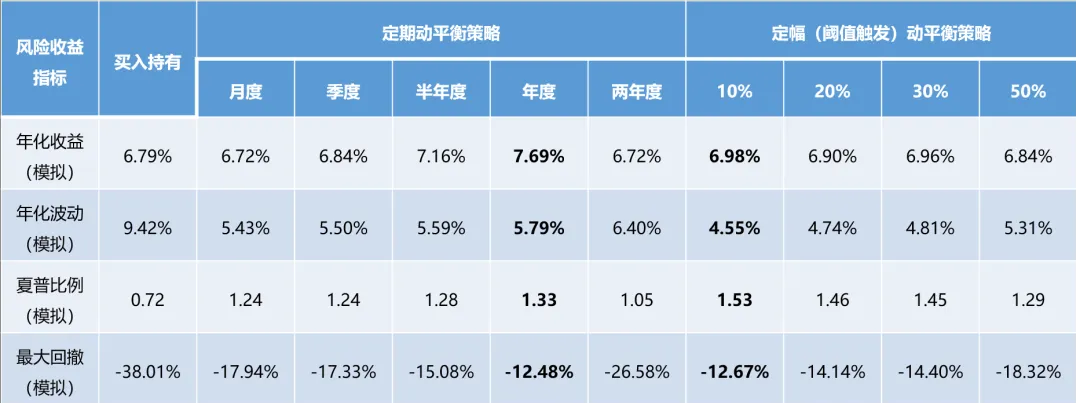
注释:模拟资产配置组合:20%沪深300+70%中债新综合指数+10%黄金;统计区间:2005年1月1日至2026年3月11日。数据来源:Wind。
这便是账户思维的力量:它不依赖投资者在恐惧中保持清醒(这几乎不可能),而是通过框架、纪律与机制,将“逆人性”变成“顺流程”。账户思维不苛求每个投资者都成为巴菲特,而是构建一种"势"——一种让正确行为自然发生、让错误行为难以发生的制度之势。
《礼记·中庸》云:“凡事豫则立,不豫则废。”账户思维便是一种“豫”——即在市场尚未下跌时便预设好逆风配入的规则预案,在净值尚未创新高时便明确好止盈再平衡的纪律操作。如此,当风暴来临,不必临时起意、与恐惧搏斗;当盛宴正酣,不必被贪婪裹挟、在高点追入。一切皆在框架之中,一切皆在预料之内。
五.且行且珍惜:出坑前夕的窄窗
写下这些文字的时刻,是2026年8月中旬。
就在一个月前,A股市场经历了一轮剧烈调整。7月17日,A股、港股同步大幅下挫,当日净值跌幅超9.9%的主动权益基金突破百只,跌幅最深者单日回撤接近14%。全月数据更为触目:全市场4925只主动权益基金7月平均亏损12.31%,其中974只单月跌幅超过30%,75只跌幅超过40%。此前风光无限的246只“翻倍基”,7月以来平均亏损达30.29%,单只最大回撤高达47.68%——近乎腰斩。
上证指数、深证成指7月累计下跌5.62%、11.98%,创业板指和科创50指数调整幅度更大,分别累计下跌15.12%和13.80%。科技板块“去拥挤化”的冲击波,让无数在上半年追高的投资者尝到了高位站岗的苦涩。
然而,市场的修复往往比人们预想的更快。8月1日至14日,A股整体迎来阶段性反弹,但指数分化较为明显,成长风格表现显著占优。期间上证指数累计上涨2.48%,深证成指上涨5.71%,沪深300上涨1.69%;创业板指、科创50、中证500反弹力度更强,分别录得8.44%、7.84%、6.62%的区间涨幅。一些股多或者含权的公募私募产品、一些投顾组合,出坑在即。
正是在这样的当下,特别提醒一句:修复越快,意味着留给客户增配的好窗口越窄。且行且珍惜。
这并非危言耸听。市场的底部区域从来不是一个点,而是一个区间——但这个区间的时间窗口,往往比人们想象的要短。2020年3月全球疫情暴跌,美股四次熔断,然而从底部到收复失地,仅用了不到半年;2022年10月A股触及阶段低点,随后的反弹同样凌厉而短促;2024年9‧24行情的启动也让人措手不及。当恐惧最浓烈的时候,机会最大;但当恐惧开始消退、修复开始启动,那个“最便宜”的窗口便在一天天收窄。
很多投资者的心态是这样的:下跌时不敢买(怕继续跌),刚开始反弹时犹豫(怕是假反弹),反弹了一段后终于下定决心(此时已经涨了不少),等真正重仓杀入时,往往又到了局部高点。这个“等一等、看一看”的犹豫,正是错过最佳窗口的元凶。过度的谨慎、无休止的等待,与过度的激进一样,都会让人错失良机。真正的智慧,是在该出手时果断出手,在该收手时毅然收手。这需要的不是预测市场的能力(无人能精准预测),而是遵守框架的纪律。
站在账户思维的角度,此刻的逻辑非常清晰:7月的大跌已经释放了大量风险,许多框架稳定、策略未变的产品,其价格已经显著低于内在价值。虽然尚未创新高,但“坚信会涨”的逻辑并未改变——甚至因为价格更低而更加坚实。这个“没创新高但坚信会涨”的时刻,对账户配置而言才最珍贵。
因为一旦它创新高了,那个更好的买点就消失了。
请不要误解:这不是鼓励盲目抄底,更不是推荐任何具体产品。账户思维的核心,是基于自己的目标、风险承受能力和资产配置框架,在逆风时有序增配,而非一次性all in。它是一种“在别人恐惧时贪婪”的纪律化执行,而非情绪化的赌徒式押注。邓普顿在1939年的买入,也是分散买入104只股票,而非孤注一掷;巴菲特的每一次重仓,都建立在详尽的估值分析和安全边际之上。
但有一点是确定的:如果你一直在等“创新高了再买”,那么你永远买在“次优”甚至“更差”的时点。而账户思维要做的,就是在创新高之前,在那个无人喝彩的低谷里,悄悄地、坚定地、有纪律地完成配置。
配就完了,别光站着。
六.新高之上与低谷之中:两种思维的终极分野
让我们回到最初的那个问题:当产品净值创新高时,该不该欢呼?
答案取决于你是谁。
如果你是管理人,创新高值得欢呼——它证明了你的策略有效,是业绩的里程碑,是职业生涯的高光时刻。管理人有一万个理由为创新高而庆祝,这是他们应得的。
但如果你是投资者,是站在账户这一端的人,创新高未必是好消息。它意味着:你之前在低位配置的仓位终于获得了丰厚回报(这当然是好事),但同时也意味着——从这一刻起,新增资金的预期回报下降,账户又迎来了一个“次优”配置点,至少不如昨天配置的时点好。
这不是唱反调,而是账户思维的冷酷逻辑。
传统单品思维下,创新高的就是好产品;账户思维下,框架稳定但暂没创新高的产品,才是好工具。前者以价格为评判标准,后者以价值与价格的关系为评判标准。前者顺人性,后者逆人性。前者让销售更容易,后者让账户更健康。
这两种思维的分野,本质上是“短视”与“长视”的分野,是“情绪驱动”与“框架驱动”的分野,是“单品视角”与“全局视角”的分野。
古人云:“不谋万世者,不足谋一时;不谋全局者,不足谋一域。”投资亦然。不谋账户之全局者,不足谋单品之一时。若只盯着一只产品的净值涨跌,便如同盲人摸象——摸到鼻子说象是蛇,摸到耳朵说象是扇,摸到腿说象是柱,永远无法窥见全貌。唯有跳出单品,站在账户的高度俯瞰全局,才能看清每一次配置的真正意义:它不是为了追逐某只产品的新高,而是为了让整个账户在长期中稳健地逼近目标。
七.结语:莫为新高赋掌声,不在低谷空蹉跎
2026年8月,7月的硝烟尚未散尽,修复的曙光已经初现。一些产品出坑在即,一些组合正在回血。这个窗口不会永远敞开——修复越快,窗口越窄。当净值曲线重新昂头向上,当媒体重新开始歌颂“翻倍基”,当客户重新开始问“过去一周涨了没”,那个最珍贵的配置时点,便已悄然逝去。
所以,不要为产品净值“创新高”而欢呼——至少,不要以账户的名义欢呼。为创新高而欢呼的,那是管理人;而站在账户思维的角度,没创新高但坚信会涨的那一刻,对账户配置才最珍贵。
真的不能把“创新高”当做让客户配的理由。那是典型的因为价格改变观点,是刻舟求剑,是买椟还珠,是智子疑邻——是所有古老智慧都在警示、而所有现代投资者都在重复的错误。
配就完了,别光站着。在低谷里种下种子,在新高时收获果实,而不是反过来。
莫为新高赋掌声,不在低谷空蹉跎。
愿每一位投资者,都能跳出单品的迷局,站上账户的高度;愿每一次买入,都不是被情绪驱赶的追高,而是被框架指引的布局;愿在未来的某一天,当我们回望2026年那个盛夏的低谷,能会心一笑——原来最好的买点,就藏在最恐惧的时刻里。
且行且珍惜。
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。