全文1108字,阅读约需3分钟
嘉实财富研究与投资者回报中心
二季度经济边际转弱。一季度国内经济数据好于预期,AI等先进制造带动出口持续高增,而与内需相关的投资、消费则相对疲弱,尤其二季度以来边际下滑的趋势更加明显。5月经济数据显示K型分化进一步加大:生产强于预期,5月规模以上工业增加值同比增4.5%,预期增4.4%;固定资产投资和消费双双为负,1-5月固定资产投资(不含农户)同比降4.1%,5月社会消费品零售总额同比下降0.6%。外需出口的持续向好一定程度上对冲了内需的不断滑落,大规模刺激政策出台的必要性降低,但是仍需结构性的支持政策呵护。
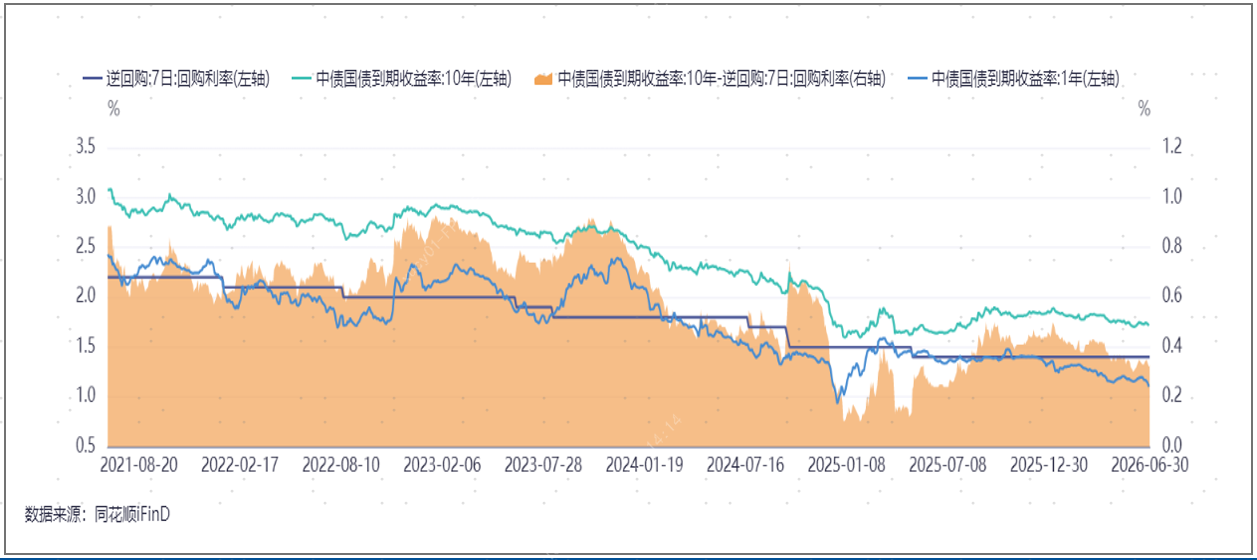
货币环境保持宽松。央行并未降准降息,但整体货币环境仍保持宽松。内需疲弱导致信贷需求持续低迷,银行体系资金充裕,货币市场资金利率降至低位。不过,在资金利率持续低于政策利率之后,央行对资金面进行了一定的引导,资金利率从低点有所回升,逐步回归政策利率7天逆回购1.4%附近窄幅波动。陆家嘴金融论坛上,央行宣布系列政策措施,其中,收窄利率走廊、推动7天逆回购操作向隔夜逆回购操作过渡,对短期流动性的管理或将更为精准、有效。利率走廊从之前的7天逆回购利率减点20bp、加点50bp调整为减点25bp、加点25bp。随着央行强化对短期流动性的管理,预计未来银行间隔夜逆回购利率(DR001)将在利率走廊区间内波动。
物价温和回升。2026年政策目标中,“推动价格总水平由负转正、消费价格合理温和回升”被提到了更高的位置。受外围输入性通胀扩散和国内反内卷等的政策推动,物价水平从低位逐步回升。6月CPI同比上涨1.0%,较上月回落0.2pct;环比-0.3%,弱于可比季节性;核心CPI同比上涨1%,较上月回落0.1pct。6月PPI同比上涨4.1%,较上月上行0.2pct;环比-0.3%,较上月回落0.8pct,由正转负。而在中东风险缓释后油价回调,物价上升最快的阶段可能已经过去,未来更需关注国内政策需求的变化。
关注内需政策动向,债券利率维持震荡。在基数效应、价格水平以及政策节奏的作用下,国内经济的名义增速有望不断抬升,预计债券利率将存在一定的上行压力。不过,经济内外分化明显,外需出口高增对经济支撑,消费内需仍未见到明显改善,房地产价格和销量继续底部徘徊,价格上涨暂以输入性因素为主,经济复苏的弹性相对有限。年内财政发力的进度弱于市场预期,三季度关注政府债券的发行节奏和财政支出是否会加速,从而支撑基建投资的企稳回升。另外,对内需消费节奏的变化和政策的力度也是需要关注的重点。近期资金利率从前期的极度宽松状态有所转变,央行准备逐步重构利率体系,未来资金环境维持宽松,但短期难以打开下行空间。债券市场继续关注长期国债的发行计划以及资金面的变化,预计以震荡为主,仍建议维持中短端、信用债等的票息配置。
图1:债券收益率维持区间震荡
数据来源:同花顺iFind,数据截至2026/6/30
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。