全文1982字,阅读约需3分钟
嘉实财富首席宏观分析师 谭华清博士
近期市场频繁高开低走、震荡阴跌让不少投资者感到崩溃绝望,部分投资者选择清仓离场。但我认为这属于短期现象,主要受美债利率、中东油价等宏观因素扰动。我们不必被短期宏观扰动裹挟,应当聚焦价值方向,重点关注AI基本面。我提供两个视角来帮助大家巩固对AI投资机遇的信心。
关于人工智能革命的特殊性,我们的判断是:人工智能革命的触发点、爆发点数量多,具备节奏难以预测的非线性特征,但出现重大进步从长期来看又是迟早的事。可以预期,在资本市场上,AI大产业周期内部应该会衍生出多轮小周期。
图1 人工智能革命的关键差异在于作用到了创新环节
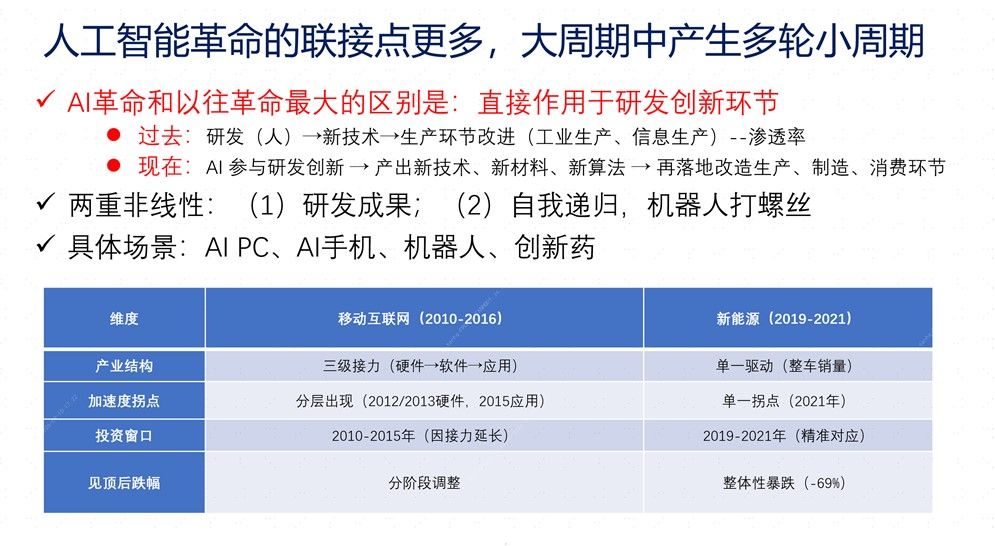
AI属于生产力革命,能够大幅提升数字领域内容生产效率,包括代码、文字、影视内容产出。目前AI赋能主要集中在数字经济,尚未大规模落地实体世界,但全球对于物理AI领域的投入正在持续推进。
对比蒸汽机、电力、互联网等过往生产力革命,AI革命最大的不同在于:它直接作用于研发创新环节,实现与人脑协同,共同推动人类的创新。
我们可以借助AI获取信息,启迪思维的火花,拓展思考的边界。研发工作本身具备非线性、不确定性,往往需要长期沉淀之后才会取得突破性成果。不能因为当下没有看到AI重大进展,就判定AI发展前景黯淡。虽然具体研发成果无法预判,但取得突破是确定会发生的,这是第一层非线性。第二层非线性来自自我递归,也就是AGI通用人工智能。梁文锋、马斯克都对AGI表达过信心,AGI能够实现自我迭代、自我学习、自我反思。马斯克提出设想,当AGI成熟,机器人可以制造机器人,人类社会将进入全新时代。
受研发成果不确定、存在自我递归可能性这两重非线性影响,人工智能的未来难以完整描绘与预判。霍华德・马克斯也持有相近观点,人工智能革命区别于历史上各类革命,难以预测、难以估量。这既是AI投资的机会点,也是投资难点,很难判断当前是否存在泡沫。是否认定存在泡沫,取决于对非线性的考量以及投资者自身的乐观或悲观倾向。
基于AI革命的两重非线性特征,建议大家保持空杯心态,接纳各类可能性。避免机械的套用新能源、移动互联网过去的投资范式。OpenAI发布的GPT6核心能力是操控电脑。令人震撼的是,该模型居然可自主运行EDA芯片设计软件。AI手机、AIPC、机器人、创新药都是AI可以落地的场景。AI本身是智能层面的变革,发展空间上限很高。
过往生产力革命的投资逻辑,是新技术落地后跟踪产品渗透率。但AI作用于研发环节,会持续产出各类新成果。AI手机落地就观测AI手机渗透率,机器人落地就观测机器人渗透率,AIPC、AI眼镜落地,就对应观测对应硬件产品渗透率。多重硬件、多重创新会陆续落地,大周期之下嵌套多个小周期。从这个角度,没有理由看空AI,长期方向应保持乐观,但需要把控投资节奏。
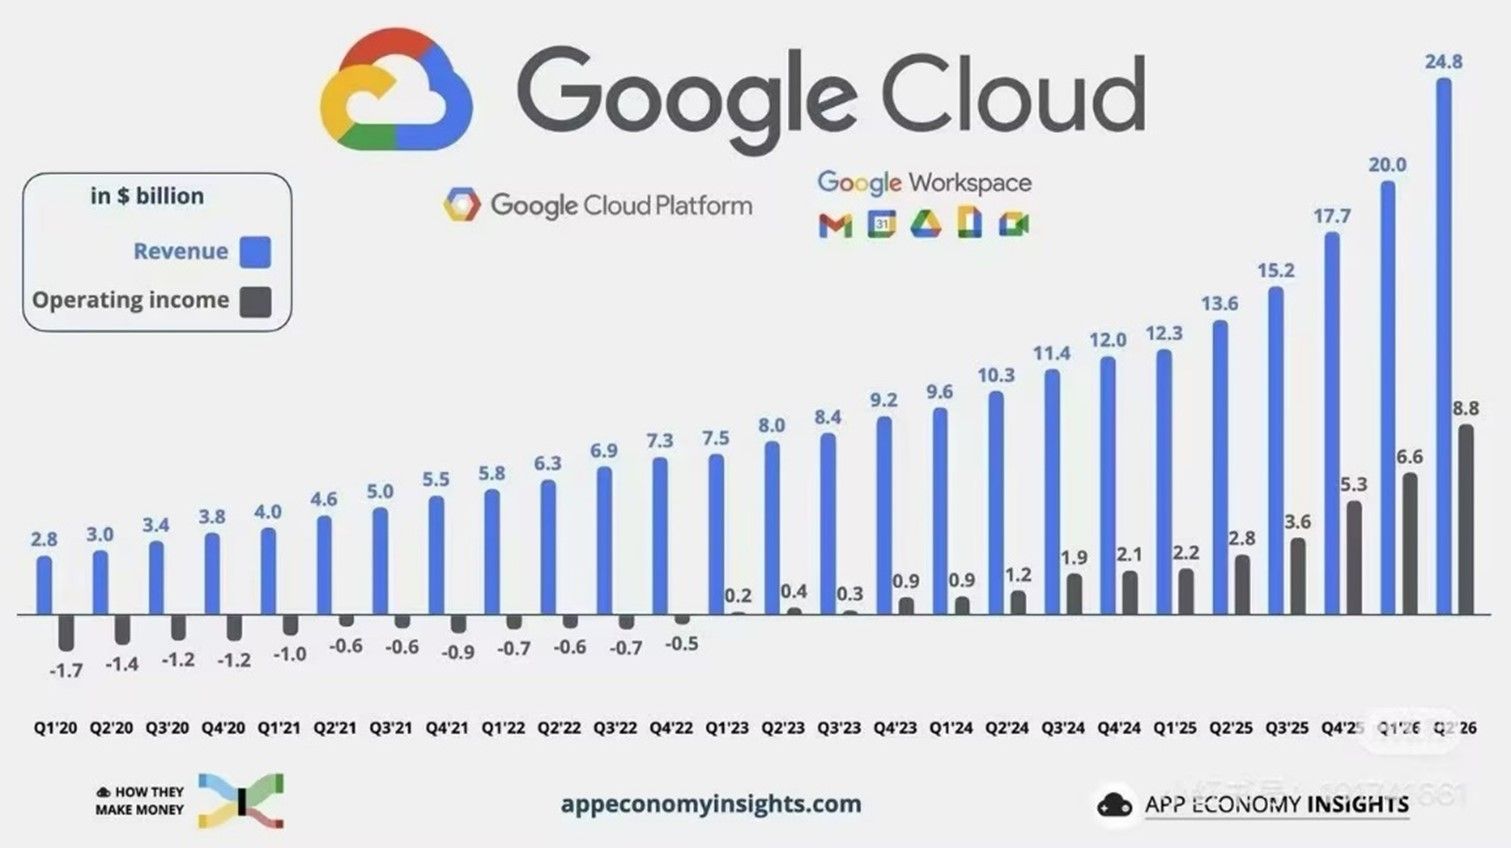
复盘食品饮料、新能源汽车两轮产业牛市,产业年度营业收入同比增速下行,股价随之走弱;营收增速回升,股价同步修复。产业牛市转向熊市的根源是产业营收增速进入下行通道。判断AI是否见顶,核心要看AI产业营收增速是否进入下行趋势。当前云服务收入增速加快,光模块收入增速上行,亚马逊数据显示企业端AI渗透率加速提升,现有数据并不支撑AI产业走弱的判断。
图2 过去产业牛市转熊的根本原因是产业营收增速持续放缓
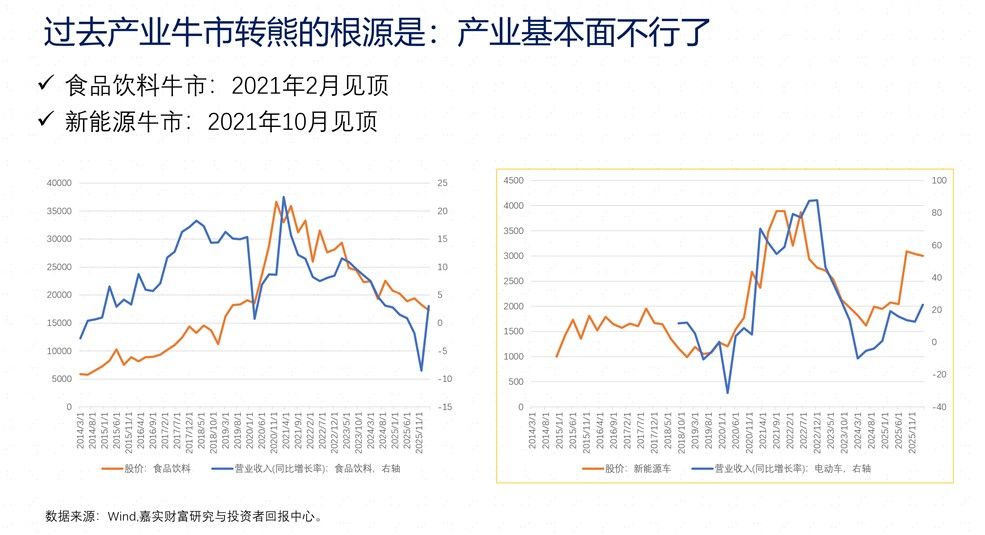
AI革命和互联网革命有所区分:互联网属于信息连接革命,侧重需求端连接;AI属于生产力革命,直接协同人脑开展研发创新,发展想象空间巨大。六七月份AI板块出现上涨之后的调整,不等于后续无法再创新高。历史经验表明,股价难以创新高的底层原因是产业基本面恶化,目前并未看到AI产业基本面走弱。
图3 从2026年二季报来看,目前AI产业链企业的营业收入及其前景未有见顶迹象
除产业层面,另一重信心来源于国家对资本市场的重视。中国证监会副主席李超在国新办举行的“开局起步‘十五五’”系列主题新闻发布会上进一步强调“全力维护资本市场平稳运行”。
看待市场,既要尊重历史规律,也要看到新变量带来的改变。历史上A股很少出现连续四年走牛,但历史是不断被创造的。AI持续作用于创新环节,随时可能出现新研发成果。也正因为此,随意看空2027年的市场并不严谨。因为我们怎么能够判断,2027年AI就不会有大喜事发生呢?当然我也判断不了,2027年就一定会有大喜事发生。但这种概率是不低的,因此2027年也有较大概率有机会,并不能直接判定2027年必然是熊市。
在应对层面,投资者应坚持账户思维,增值、生息、保障合理配足配好。在增值需求配置上,坚持做到低位布局,高位兑现利润。利用市场价格波动,而不是被市场情绪裹挟。生息部分追求稳健、降低波动,通过多元分散配置获取稳健复利,作为账户安全后盾。增值部分守正出奇,根据自身风险承受能力与投资目标,考虑配置部分量化产品,搭配科技基金、红利基金,同时配置和股市相关性较低的宏观策略、CTA策略。配置完成后坚持动态再平衡:标的上涨超目标配置就止盈部分仓位,标的下跌偏离目标就补回,回归预设配置比例。
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。