全文1137字,阅读约需3分钟
嘉实财富研究与投资者回报中心研究员 陆道旭
管理期货策略,简称CTA,是一种主要投资于商品、金融等期货及衍生品市场的投资策略。其核心是通过系统性的方法,捕捉不同市场中的价格趋势或套利机会。由于期货市场可以双向交易,且与传统的股票、债券市场相关性较低,CTA策略长期以来被视为资产配置中分散风险、获取绝对收益的重要工具。
CTA策略与传统资产特别是股市的低相关性从何而来?其来源之一是收益逻辑的差异。CTA策略主要交易商品期货,涵盖金属、能源、农产品等多个品类。商品价格的驱动因素——供需关系、地缘冲突、天气变化——与股票定价所依赖的企业盈利、估值扩张、流动性预期,属于两套截然不同的分析框架。当股市因流动性收紧而下跌时,原油可能因供应中断而上涨;当科技股因估值泡沫而回调时,农产品可能因减产预期而走出趋势。两个市场的“烦恼”并不相通。
另一方面,相比于以做多为主的股市,CTA的交易策略丰富多样。股票投资受限于只能做多的制度约束与惯性思维,收益来源高度依赖市场整体上行;而CTA策略既可做多也可做空,无论商品市场上涨还是下跌,只要趋势足够清晰,都有获利空间。从策略类型看,CTA涵盖趋势跟踪、截面动量、期限结构、基本面量化、套利等多种逻辑,彼此之间相关性同样较低,能够在不同市场环境下各展所长。这种策略的多样性,使得CTA并不依赖单一的市场方向,而是从价格的波动与分化中捕捉机会——这正是其与股市保持低相关性的微观基础。
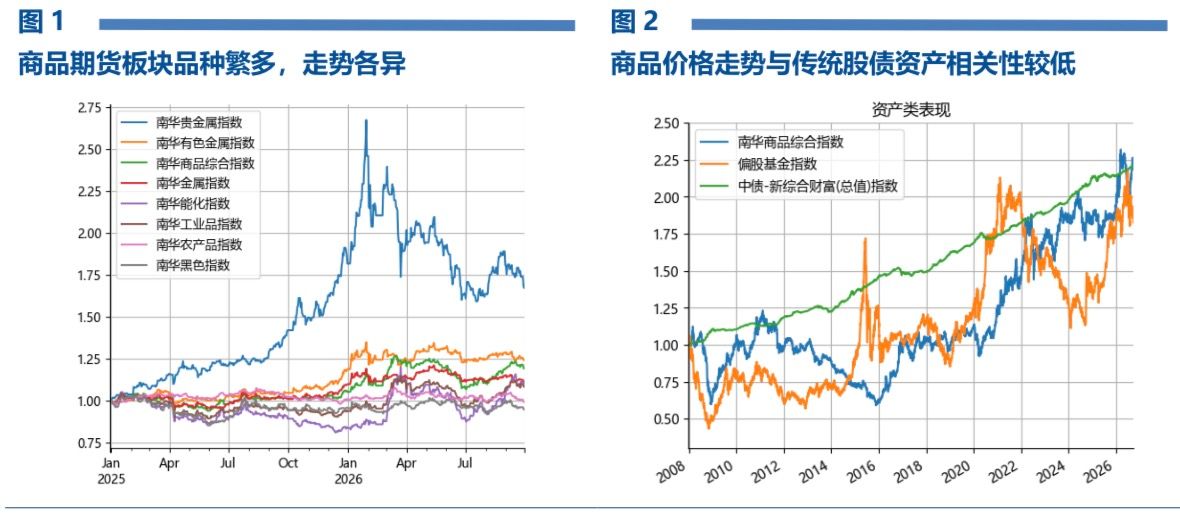
数据来源:Wind,嘉实财富研究与投资者回报中心
低相关性在危机时刻尤其珍贵。 海外市场对此有长期的研究积累。Barclay CTA指数在历史上的表现显示,当股票市场表现最差的四分位区间,CTA策略往往能录得正收益;当市场波动率急剧攀升时,CTA同样表现出色。这正是所谓的“危机阿尔法”——CTA并非简单的收益增强工具,而是在传统资产表现最糟糕时提供缓冲的保险。
学术研究同样支持这一结论。上海期货交易所的一项实证研究显示,期货投资基金与S&P500指数、上证指数均呈现负相关性,与对冲基金的相关性也仅有0.105。该研究指出,将期货投资基金加入证券组合中,“改善了股票组合的风险收益特征”。
从组合管理的角度看,CTA与股票的低相关性创造了一种独特的配置效用。马科维茨的现代投资组合理论早已阐明:将低相关甚至负相关的资产纳入组合,可以在不牺牲预期收益的前提下降低整体波动。对于以股票为主要底仓的投资者而言,配置一定比例的CTA策略,相当于在“股票市场”这条主路之外,开辟了一条不受同一套信号系统支配的“另一条路”。当主路拥堵或中断时,另一条路依然可以通行。
当然,CTA从来不是股票市场的“替代品”,也不是时刻有效的“对冲工具”。它的价值在于提供一种与股票逻辑正交的收益来源,让投资组合在面对不确定性时,多一份从容与韧性。
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。