全文3921字,阅读约需6分钟。
会议主题:从账户的低相关性入手,完善账户配置,提升账户的抗周期能力
参会嘉宾:
嘉实财富总经理助理、研究与投资回报中心总经理 张吉华博士;
嘉实财富全球配置总监 王智强博士
嘉实财富首席宏观分析师 谭华清博士(主持)
会议背景:7月以来,国内股市出现较大回调,投资者账户普遍遭遇回撤,市场整体情绪低迷。本次直播围绕四季度House View开展解读,聚焦账户层面做好投资者陪伴,践行好金融、常陪伴!
一、四季度House View三大核心关注点
本次四季度House View核心有三个方向:账户配置的重要性、纪律动平衡的重要性、多元低相关资产配置的重要性。
1、账户配置的重要性 基于嘉实财富金字塔框架,将投资者财富管理需求划分为增值需求、生息需求、保障需求进行配置。尽管增值部分在市场下跌过程中会产生回撤,如果我们从家庭财富的大账户角度来看,并做好的生息、保障配置,总体回撤要比没有账户配置的情况好很多。市场下跌凸显账户配置的重要性。
2、纪律动平衡的重要性 市场短期节奏难以预测,在市场上涨尤其是行情火热阶段,坚持动平衡尤为重要,5‑6月市场上涨行情就是动平衡的较好节点。
3、多元低相关资产配置的重要性 股市下跌环境中,部分资产展示出抗跌甚至上涨的表现。生息层面,不向生息要收益,对纯债策略、低波多资产策略、结构化策略进行充分合理分散配置;增值层面,落实守正出奇,指数及指数增强策略承担守正功能,科技基金、红利基金、CTA策略、宏观策略作为出奇工具。红利指数和科技板块之间具备低相关特征;保障需求配置及时结合需求调整。
二、本季House View的三个关键词
10月之后市场出现一轮下跌,创业板指数单月跌幅接近20%,科创50指数跌幅约20%,沪指也曾出现大幅下跌。相较紧盯市场点位数据,投资者应当更多关注自身投资行为。
关键词一:账户脆弱性
账户思维是以账户作为载体,搭建合理账户架构,力争实现穿越周期、达成家庭财务目标。账户搭建结合家庭理财目标开展,争取覆盖全生命周期理财,兼顾长期保值增值、保障需求、生息现金流分配。账户构建是永续、动态的过程,不必过度焦虑中短期市场波动,历史上多次发生同级别市场波动。
2026年市场一共经历三次压力测试: 第一次为3月,地缘冲突升级引发市场下跌,4月市场企稳大幅反弹; 第二次为7月,科技板块下跌带动全市场回调,8月出现反弹; 第三次为10月,市场再度调整,倒逼投资者重新审视自身账户。
账户若同时配置增值、生息、多元资产配置策略,而非将全部资金投入股市、高波动科技基金,整体回撤将相对可控。
市场出现多个创新高信号:第一,中债新综合指数创新高,年内收益3.7%,收益释放平稳、波动较低;第二,年内宽基ETF累计流入规模创新高,10月最近十个交易日累计流入1500亿以上。市场存在恐慌抛售,同时也存在理性资金进场,市场表现具备多元特征。
审视账户时,需要区分账户内下跌资产、抗跌资产、不上涨资产、持续上涨资产。如果本轮市场下跌已经让投资者难以承受,代表账户结构存在问题。不提倡去预判市场底部、也不提倡直接抄底,重点是优化账户结构,应对未来还会出现的市场冲击。
关键词二:不向生息要收益
生息配置的目标不是获取高收益、创造超额回报,而是创造确定性,让投资者在市场逆境之下拥有等待市场修复的底气。如果账户面对股市下跌感到煎熬,代表账户架构被股票市场绑架,生息、保障配置存在不足。
以中债新综合指数为例,在股市创新低阶段,该指数持续创新高,3.7%的年度收益绝对值并不突出,但提供账户底层确定性。当投资者产生希望生息资产快速上涨的想法,容易将生息底仓置换为高风险资产,账户压舱石就转变为博弈赌注。生息配置的价值,是让我们在各类市场环境之下输得起、等得起。
关键词三:增值配置守正出奇
守正出奇是增值配置的核心思路。守正,即配置宽基指数、指数增强产品,跟住大势,抓住市场贝塔收益,争取不错过市场整体上涨行情。自身账户也配置指数、指数增强,不预设个人比市场更聪明,目标是跟住市场,市场上涨时不会被落下。
中证全指过去22年年化收益率9.02%,覆盖A股绝大多数上市公司。只要国内证券化率持续提升,指数就具备扩张基础,但是绝大多数个人投资者无法跑赢该收益水平。A股做空机制存在约束,中证500叠加负基差的中证500股指期货过去十几年复权年化收益9.6%,收益水平对标标普500。配置此类资产,既能享受中证500的长期回报,也能享受负基差带来的增厚收益。
出奇是守正的补充,依托投研观点在指数之外可配置其他多元资产。上半年的科技,下半年的红利都呈现了出奇特征,在适当时候合理配置可能增厚账户回报。
小结:10月、7月、3月三轮市场下跌,提醒投资者关注账户脆弱性,当波动超出承受范围,需要检视增值占比是否超标、生息配置是否单一,搭建稳健账户争取穿越周期。生息配置不求高收益,核心作用是输得起、等得起。增值部分落实守正出奇,守正依托宽基指数及指数增强,出奇布局产业方向,既不放弃未来,也不过度神话未来。
三、从低相关入手完善账户配置
搭建账户是穿越周期的前提,优先级高于判断市场短期涨跌。牛市阶段,投资者容易忽略账户配置,只关注仓位高低,但是市场牛熊交替是客观规律,账户配置与动平衡至关重要。即便当前处于回调阶段,仍然需要完善账户配置。要相信牛熊周期往复,未来还会出现牛市。
提升账户反脆弱性,需要从低相关性入手,重点降低和股票市场的相关性,以此平衡股市波动,提升账户抗震能力。
三季度市场中多类资产策略出现逆势表现:纯债基金指数上涨0.66%;低波多资产指数上涨0.37%;CTA策略指数上涨7.56%;中证红利指数上涨9.38%;宏观策略指数下跌‑1.02%;创业板指下跌‑27.80%;中证偏股基金指数‑16.04%;中证1000‑17.15%。
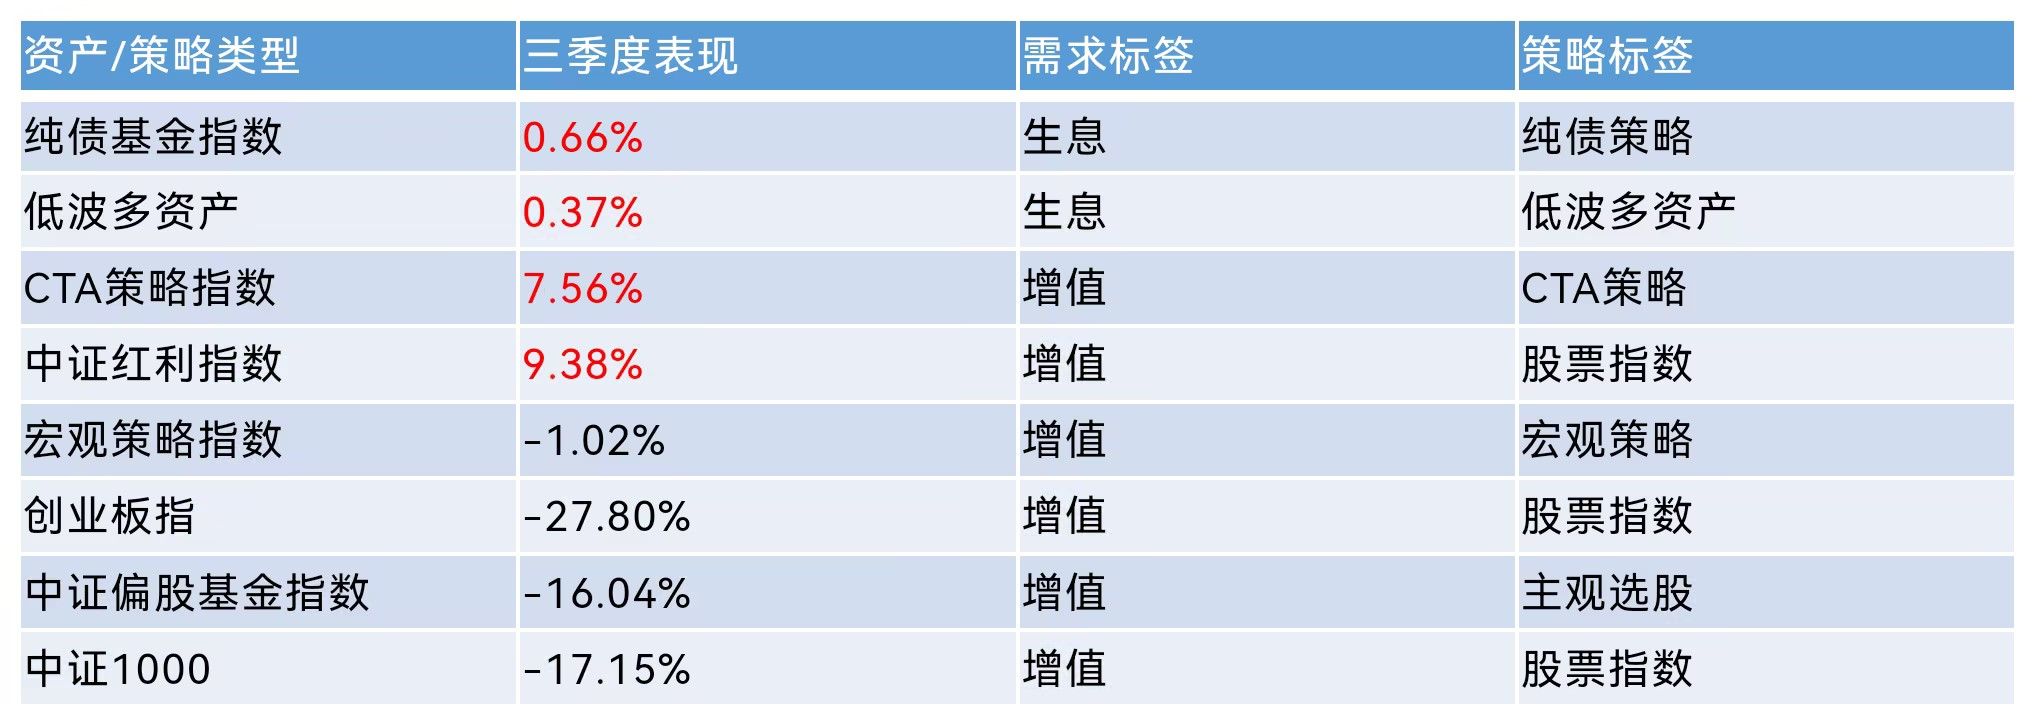
数据来源:Wind,嘉实财富,数据截至2026‑09‑30。CTA策略指数采用华宝CTA指数;低波多资产选用中证多元资产配置风险平价指数(MRAP);宏观策略指数选用万得宏观策略私募指数;纯债基金指数使用万得中长期纯债型基金指数。过往情况不预示未来。
“知其然,还需要知其所以然”。我们还需要进一步理解这些资产为何逆势上涨,这种和股市的低相关未来是否可以持续。
低相关资产底层逻辑纯债资产:依托股债跷跷板效应,权益风险释放,资金流入债市,实现和股市低相关、负相关。红利指数:风险偏好下行,资金不完全撤离权益市场,流向高股息防御资产;如果市场出现全面系统性出清,红利同样会承受回撤。当前红利指数股息率高于债券利率,属于长期长牛指数,在低分偏环境下,可以对冲成长风格波动,具备配置价值。CTA策略:驱动因素来自地缘冲突、气候、大宗商品供需供给冲击,和企业盈利驱动的股票市场逻辑不同,具备长期和股市低相关潜力。三季度7‑8月地缘冲突推升油价,厄尔尼诺推升农产品价格,大部分大宗商品普涨,趋势跟踪类CTA获得较好收益。宏观策略:可以捕捉原油、煤炭等由宏观事件带来的行情机会,阶段性和股市低相关;缺点在于策略包罗万象,业绩高度依赖基金经理宏观研判能力,不确定性较高。
不同策略在财富金字塔中的归属:纯债策略、低波多资产,归属生息配置,生息在国民理财金字塔中占比可达75%,是账户的基础配置。红利风格指数、CTA、宏观策略归入多元增值,属于守正出奇框架下的出奇部分。红利指数可以对宽基指数做风格补足;CTA、宏观策略依托期货市场的特殊策略,为账户带来对冲效果。配置策略必须匹配自身需求。
四、面向当前市场的实操建议
近三个月市场下跌幅度较大,回撤感受接近过去三年。部分投资者面对大幅回撤情绪失控,应当跳出单只产品亏损,从整体账户维度评估亏损水平。我们建议:
1、敬畏市场,借反弹完善账户架构。人性的贪婪、恐慌会放大市场波动,不预判市场底部与反弹到来时间。牛市应当搭建账户,如果后续出现反弹窗口,借机审视、调整账户配置比例。市场火热才是搭建账户的最好时机,市场持续下跌阶段,投资者缺乏操作意愿。历史上市场波动反复发生,未来牛市一定会到来。
2、执行纪律性动平衡。四季度‑年初是年度固定动平衡窗口期;市场出现非理性大幅涨跌,执行定幅动平衡。动平衡只向目标配置比例校正,不受个人市场主观判断、情绪影响。增值占比因为行情上涨超过目标,进行止盈降配;因为市场下跌低于目标,补充资金抬升占比,保证行情到来时账户处于在场状态。6月市场过热阶段,部分客户通过动平衡止盈,提升家庭理财安全感。
3、少关注市场涨跌,多关注自身投资行为。外部环境复杂,海外利率高企、地缘局势动荡,国内经济承压,企业盈利同比存在压力。不要等待产品净值创新高之后再布局,对于已经充分理解的策略,在净值尚未创新高阶段布局,规避“涨才配置、跌就回避”的行为偏差。播种发生在气温尚未回暖的阶段。
4、市场调整已经趋于极端,长期价值凸显。 10月以来市场下跌速度快,存在较多非理性因素。三季报显示,科技板块拥挤度大幅出清,公募、固收+产品电子、通信持仓明显下降。中证800成长价值比值,从6月向上一倍标准差位置,回落至向下一倍标准差以下。虽然无法确认市场底部,但主跌浪大概率接近尾声,长期配置价值显现。不建议一次性梭哈,保持分批、耐心配置。宽基ETF资金持续流入,代表市场存在积极力量;海内外基本面没有发生颠覆性变化。整体账户层面做好再平衡,保持耐心,不要失去信心。
市场牛熊、短期涨跌无法预测,提升账户抗周期能力依靠账户配置、纪律性动平衡、多元低相关资产分散配置。市场低迷阶段,保持耐心和信心!
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。