全文3518字,阅读约需6分钟
嘉实财富全球资产配置总监 王智强博士 CFA
近期,美债成为全世界投资者所关注的焦点,其核心原因是美债的定价对宏观经济和资本市场都会产生非常重要和深远的影响,且可能是连锁性、交互式的影响和联动。在本篇文章中,嘉实财富全球资产配置总监王智强博士将深入探讨为何美债会再次引发市场的关注,以及美债的未来前景和对投资的启示。
一、现状分析:风暴已至
当前,美债市场正经历一场剧烈的风暴,一系列关键指标都指向了前所未有的压力:
1)规模新高:债务总额触及40万亿美元大关
2026年8月,美国国债规模正式突破40万亿美元历史峰值。这一数字撼动投资者本已脆弱的神经,引发了对美国政府偿债能力与财政纪律的广泛质疑,成为影响全球市场风险偏好与信心的重要风向标。
2)利率飙升:关键心理关口告破
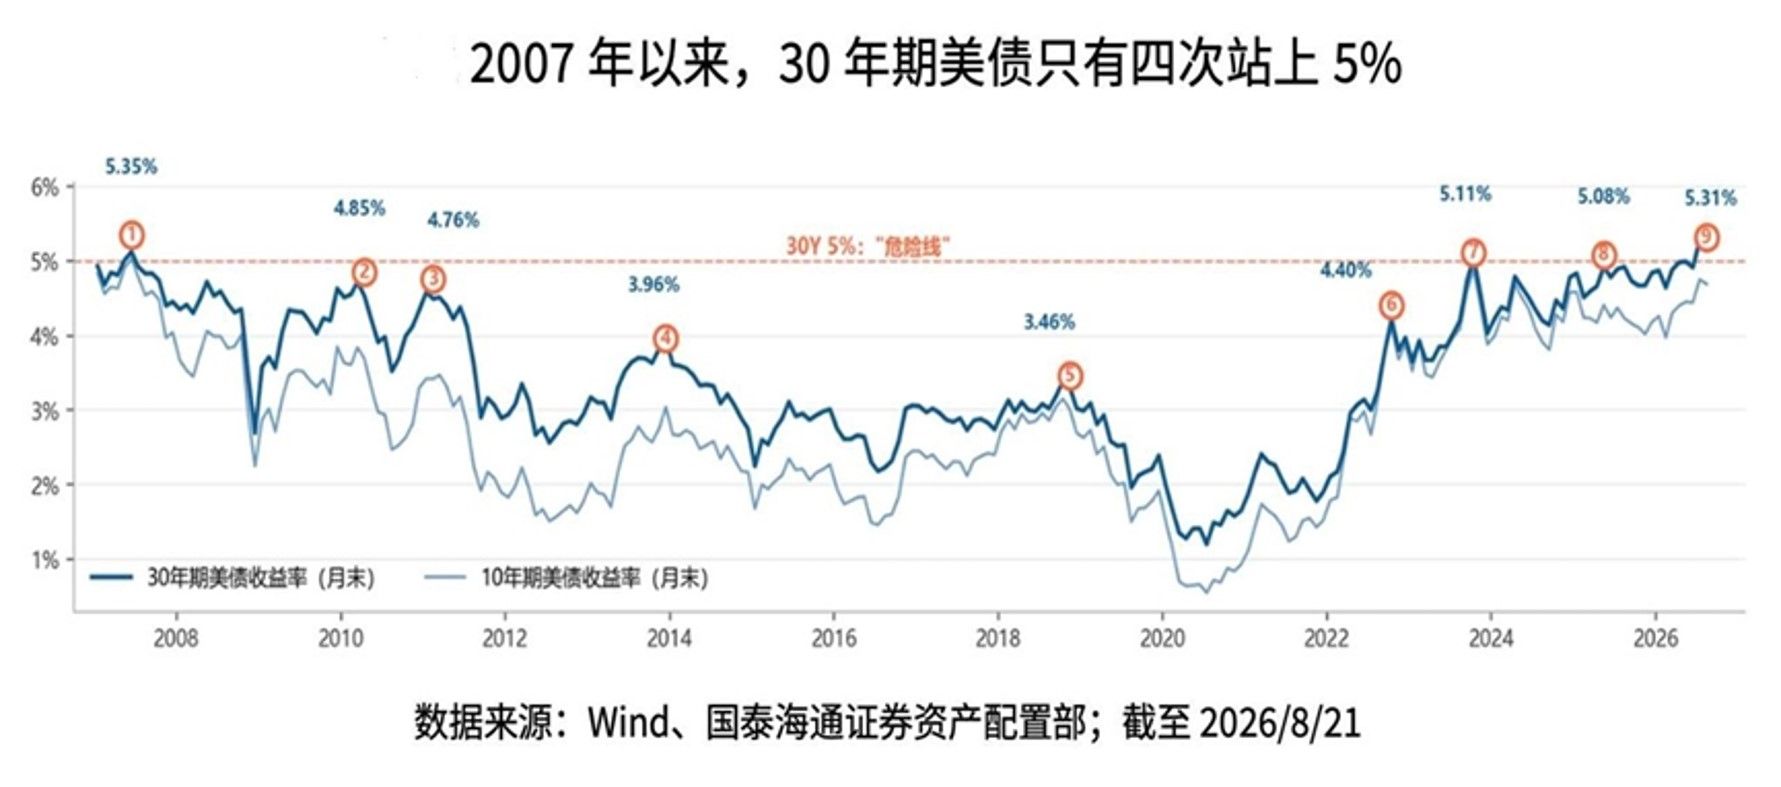
作为市场标杆的长期美债利率正在快速攀升,30年期收益率超过5%,10年期也突破了4.7%。自2007年以来,30年期的美债大概只有4次站上了5%的关口,因此引发市场的关注也就十分正常。这表明市场正在用脚投票,对未来的通胀和偿债能力表达不安。
数据来源:国泰海通
为了稳定市场,美国财政部采取了行动,将国债回购规模扩大了一倍,由20亿美元提升至40亿美元。但市场的反应非常冷淡,长债收益率仅仅短暂下跌后便再度冲高。这说明市场的担忧远不止于流动性问题。美国财政部长贝森特虽然放出“工具箱”的风声,但这并未有效提振信心,反而让市场更加关注未来政策的走向。
二、原因剖析:多重压力叠加
美债市场为什么会出现如此状况?我们认为是多重压力叠加所导致的结果。
原因一:财政可持续性引发市场关切
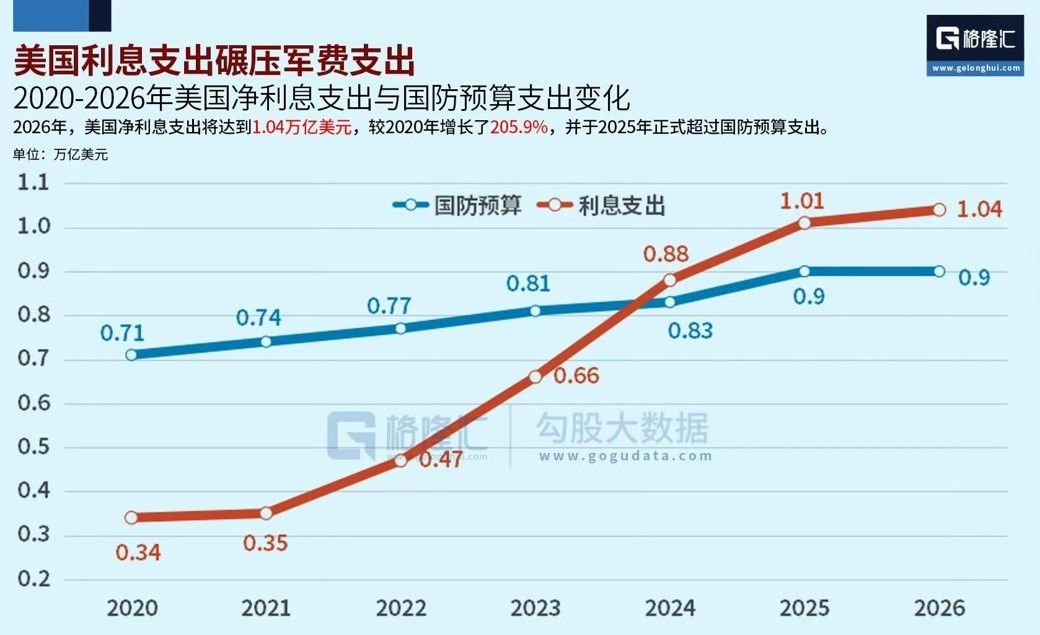
第一个核心原因,是市场对美国财政可持续性的担忧。数据显示,美国的财政赤字和利息负担正变得越来越沉重。7月单月赤字达 4323亿美元(创两年新高),全年预计赤字规模维持在 1.9万亿美元,财政缺口持续扩大。更可怕的是利息支出,每年超过1.2万亿美元,未来十年预计高达16.2万亿美元。这让投资者不得不怀疑,美国政府是否有能力长期维持这样的债务水平。市场也在担忧可能触发美元贬值、主权信用评级下调及债务危机等连锁反应。
数据来源:格隆汇
原因二:需求端减弱与资金分流
第二个原因来自需求端。一方面,持有约四分之一美债的国际投资者,为分散地缘政治与利率风险,会主动调整资产配置,从而将资金从美债市场逐步部分流出,转向黄金、大宗商品及其他新兴市场资产。另一方面,火热的AI基建同样正在分流资金。全球人工智能基建热潮催生了大量高收益企业债发行,科技巨头为扩建数据中心、研发芯片大规模融资,市场吸引力显著提升。这两方面因素共同导致了美债需求的疲软。
原因三:美联储政策与通胀前景不明
第三个原因与美联储的政策和通胀前景有关。一方面,原油价格高企和AI基建带来的上游涨价,让通胀前景变得不明朗。另一方面,美联储主席沃什采取了减少前瞻指引的新策略,这虽然增强了政策灵活性,但也让市场感到困惑,放大了利率的波动性。投资者对美联储能否有效控制通胀心存疑虑。
三、前景展望:迷雾中的航行
告别历史数据的复盘,我们将目光投向未来。
首先我们要明确一点,美债几乎不可能出现技术性违约。美债以美元发行且本质为内债,美国具有货币发行权,理论上不存在“没钱还债”的技术性违约的可能。尽管债务规模庞大,但从主权信用基础和历史经验来看,美债仍是全球公认的核心避险资产,具备长期投资价值。
市场真正担心的是一种类似“隐性违约”的情况。也就是说,当债务负担过重时,美国财政部可能会迫使美联储通过印钞增发货币来购买国债,为国债托底,这将导致货币政策变形和通胀失控,最终引发美元贬值和美债实际价值的缩水。也就是说,市场真正担忧的并非“付不出钱”,而是为了“付得出钱”所采取的非市场化措施——“财政赤字的货币化”,这将永久性地侵蚀美元信用与美债的实际价值,才是真正悬在所有投资者头上的达摩克利斯之剑。
短期来看,杰克逊霍尔全球央行年会是全球货币政策的风向标,每年8月吸引全球目光。美联储主席沃什的讲话至关重要。他的讲话是否成功向市场传递美联储的独立性、对通胀的控制能力以及对2%通胀目标的坚定承诺,将是短期内稳定市场信心的关键。他的表态也将直接重塑市场对利率路径的预期,成为短期美债收益率曲线、美元汇率波动的核心催化剂,同时也将影响全球资产配置的流向。从结果上看,似乎喜忧参半,沃什的讲话确实重申了2%通胀目标的严肃性,以及强调采取利率政策来进行调控,这增加了9月以及年内实施加息的可能性。
从长期来看,我们需要关注四个关键因素:第一,中东局势对油价和通胀的影响;第二,美国财政部是否会动用近1万亿美元的TGA账户来支持市场;第三,美债与AI等高收益民间融资的竞争。第四也是最根本的,是美国国会能否达成共识,实施真正的财政紧缩政策(减少财政支出)。这四个因素将共同决定美债的长期走向。
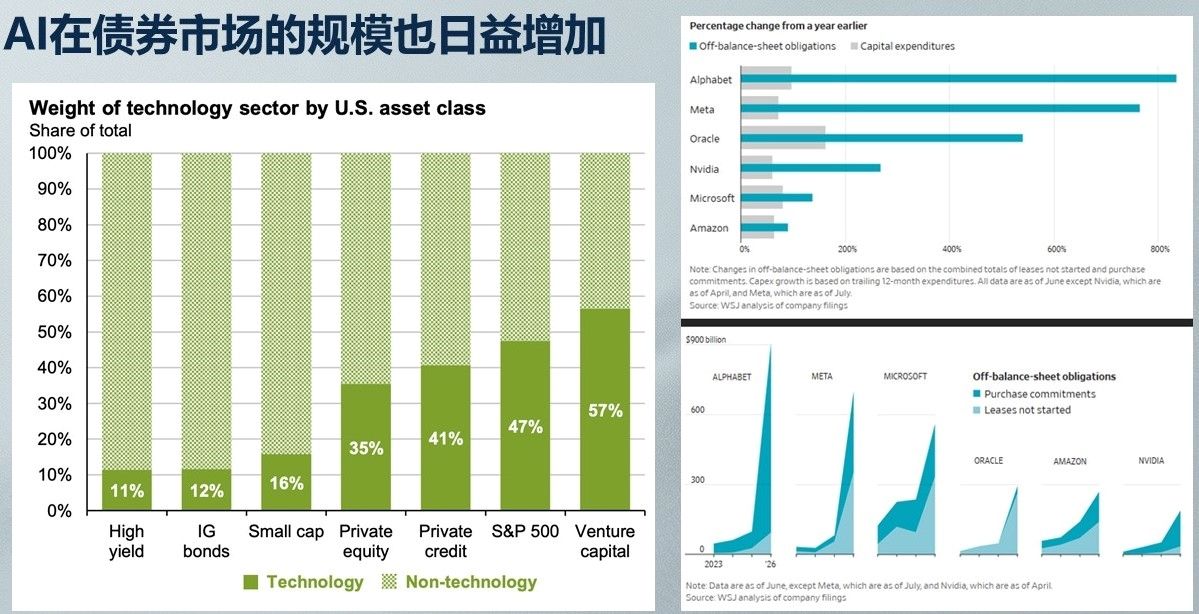
以上面第三个因素为例,AI在债券市场的规模正日益增加。如下图所示,当下可以说是“AI Everywhere”(到处都是AI),除了在权益市场占据较高的权重,AI在债市(投资级债&高收益债)的存量市场也占据了1成以上的比例,这主要是因为大型科技公司为了发展AI基建而耗尽了其自由现金流之后,正转向广泛的债务融资,甚至是一些表外融资工具。从今年新发或再融资的债券规模角度看,投资级债券里有35%是AI相关,高收益债里也有41%是AI相关。
数据来源:瑞银,华尔街日报
四、投资启示:在不确定性中寻找机会
面对复杂多变的宏观环境与市场波动,投资决策需要跳出短期噪音的干扰,回归价值本源。通过构建多元化的资产组合、坚持长期主义视角,并结合对经济周期与行业趋势的深度研判,在不确定性中捕捉结构性机会,实现资产的稳健增值与财富的可持续增长。
投资启示(一):美债与股市
首先看美债和股市。对于美债,我们需要重新评估其投资价值。投资美债需统筹考量票息收益、汇率波动及利率上行带来的估值压力。在当前高利率环境下,美债的票息收益已显著提升,成为固定收益端极具吸引力的配置选择。美债在投资组合中仍扮演着对冲经济衰退风险的关键角色,是实现资产多元化配置、平抑组合波动的核心“压舱石”,其战略配置价值在当前市场环境下愈发凸显。
对于股市,10年期美债收益率将突破5%是一个重要的心理关口,若10年期美债收益率突破5%,可能引发市场对资金成本高企的担忧,导致股市短期面临估值调整压力,尤其是高估值成长股或率先承压,但这更多是情绪层面的短期冲击。
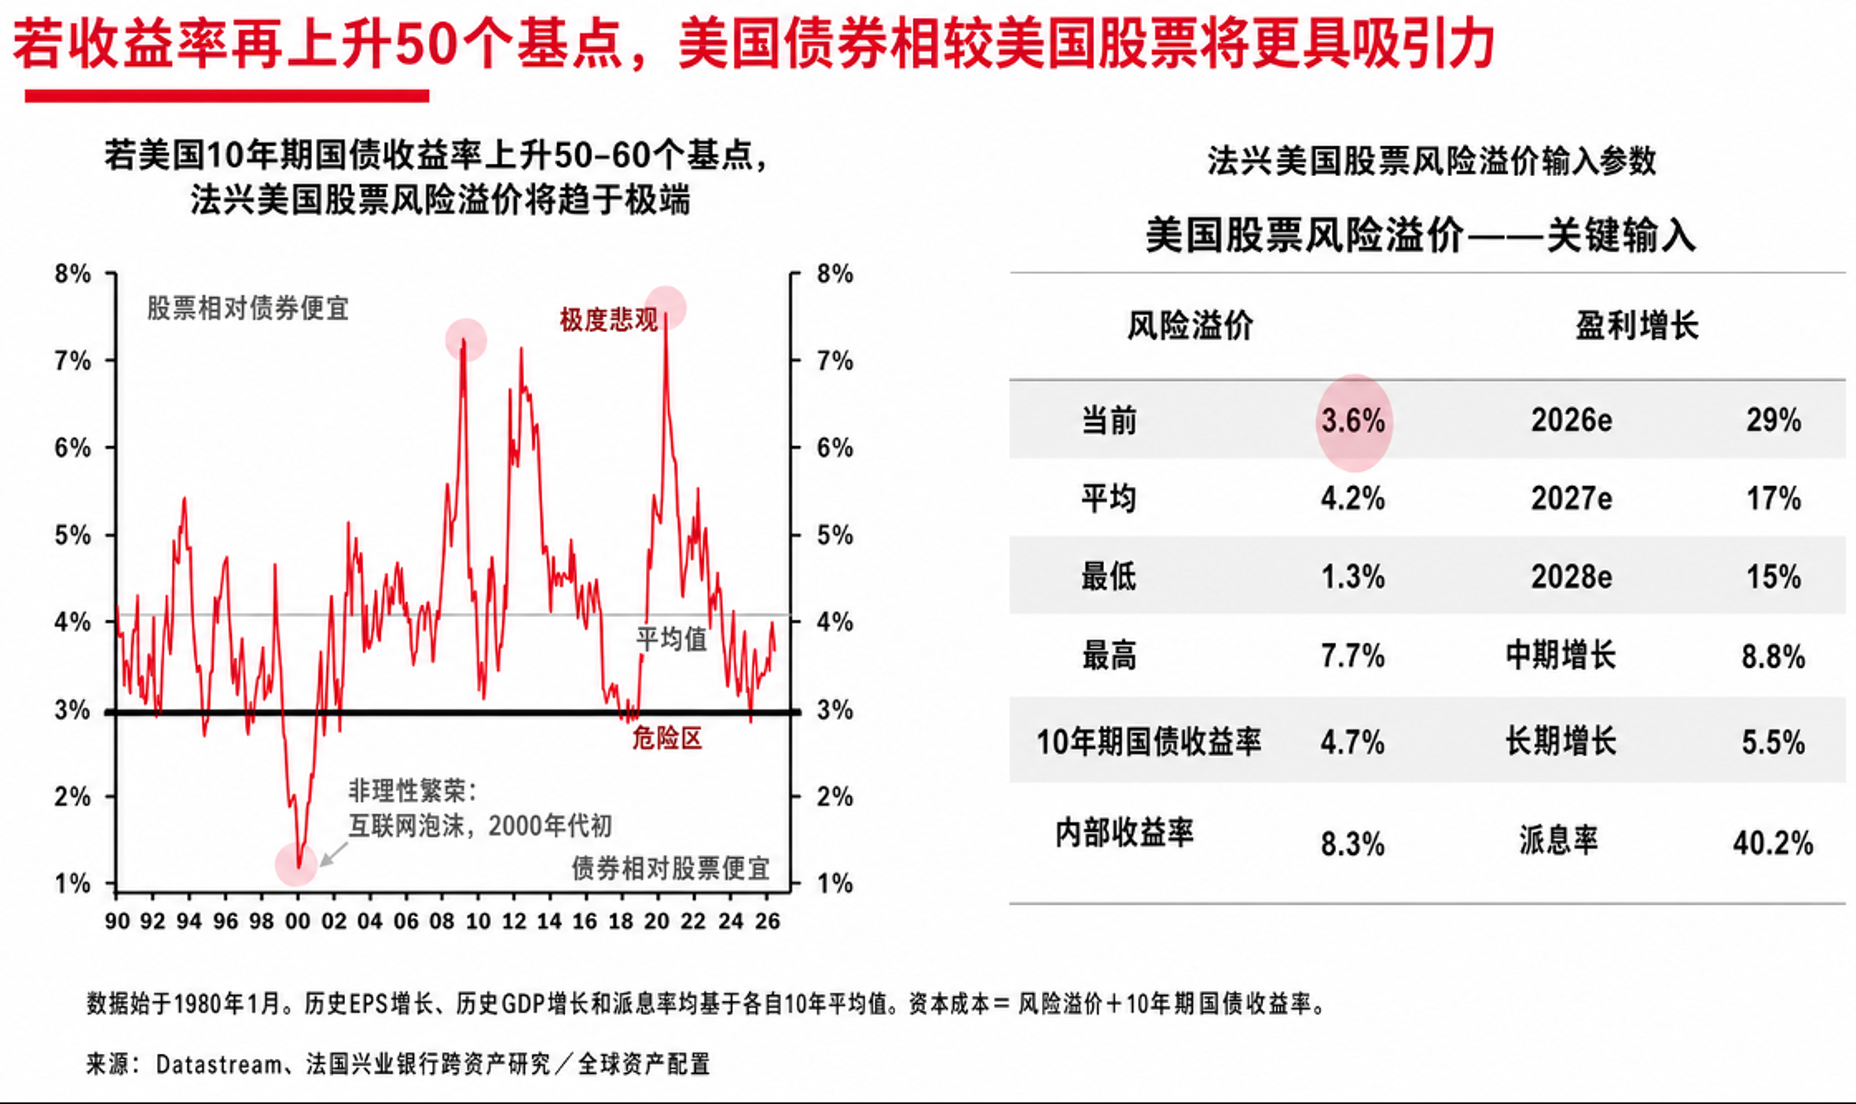
数据来源:法兴银行
但长期来看,企业盈利才是决定股市走向的根本。只要企业能够在高利率环境下保持盈利增长,消化融资成本压力,股市将具备持续上行的坚实基础,短期的利率波动不会改变长期向好的趋势。如下图所示,当前的全球盈利广度正保持良好势头,盈利具有扩散的趋势。
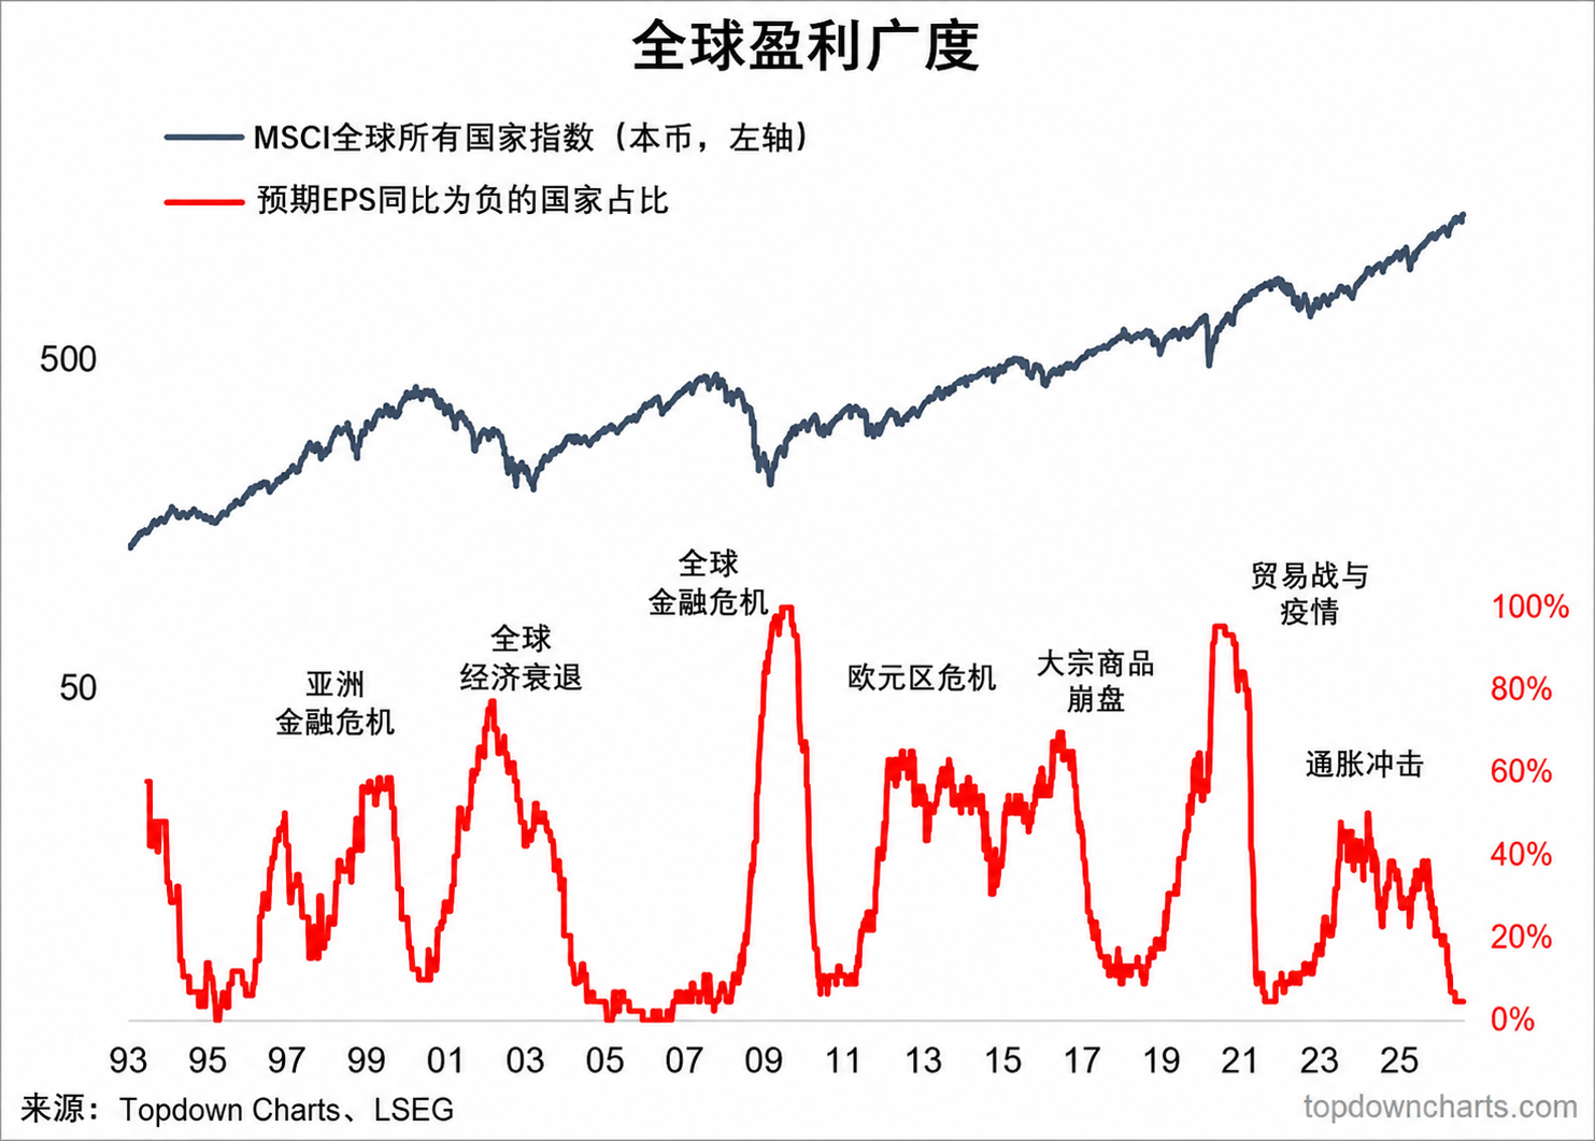
数据来源:LSGE
投资启示(二):黄金的避险价值凸显
美债的信任危机,恰恰是黄金的机会。作为不依赖任何政府信用的资产,黄金在当前环境下的避险价值愈发凸显。
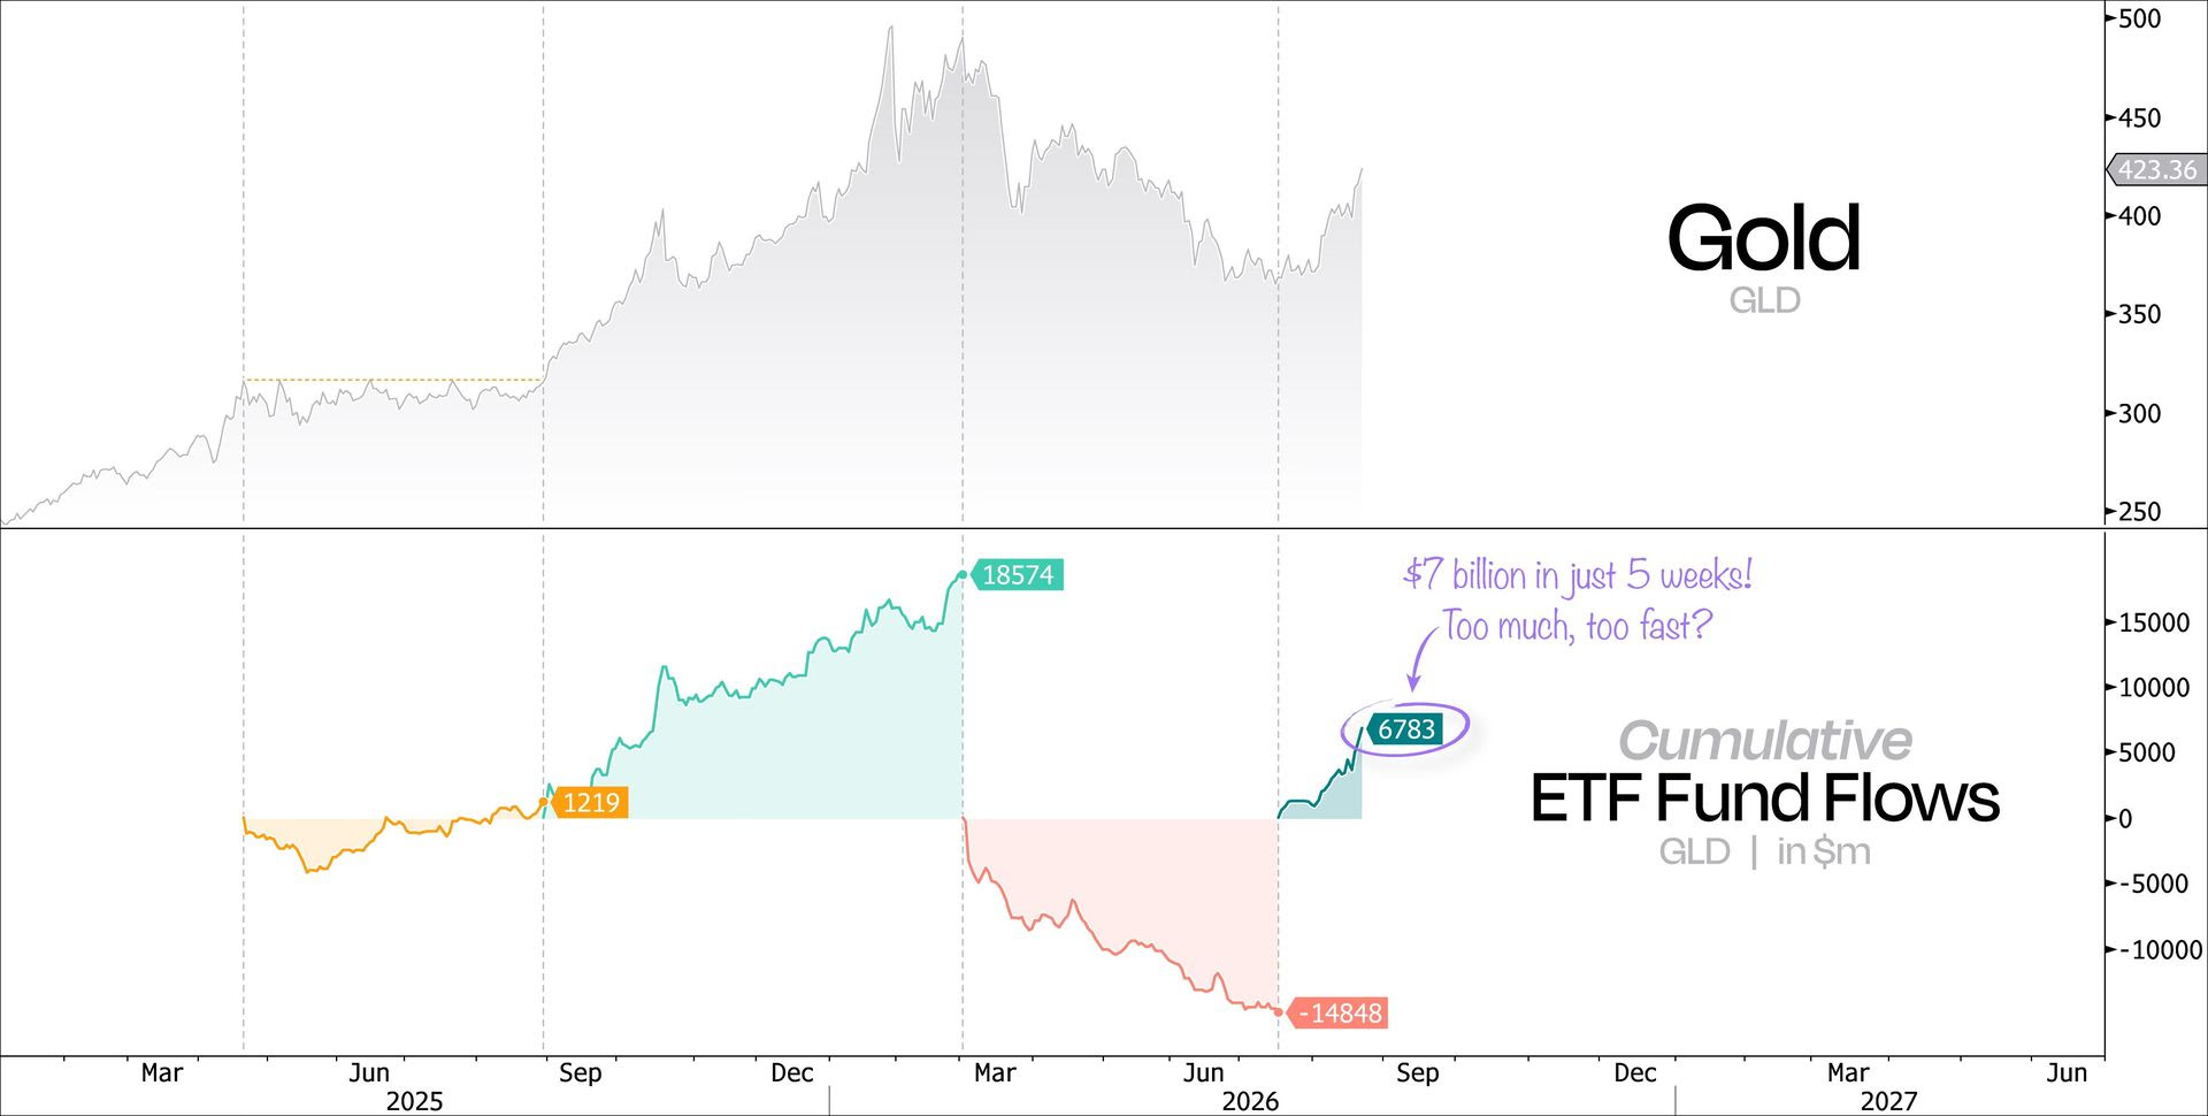
数据来源:Fund Flow
当市场对美元计价的主权债务产生信任裂痕时,黄金的“无信用风险”属性使其成为资金的天然避风港。这种信任危机直接推高了黄金的避险溢价,使其成为本轮债务周期调整中的核心受益资产。当前的黄金价格还远远未企及压力位(如下图所示,当金价突破5500美元后,存量黄金规模与美债相当,这才是触发黄金调整的压力位),黄金具有长期的投资价值。
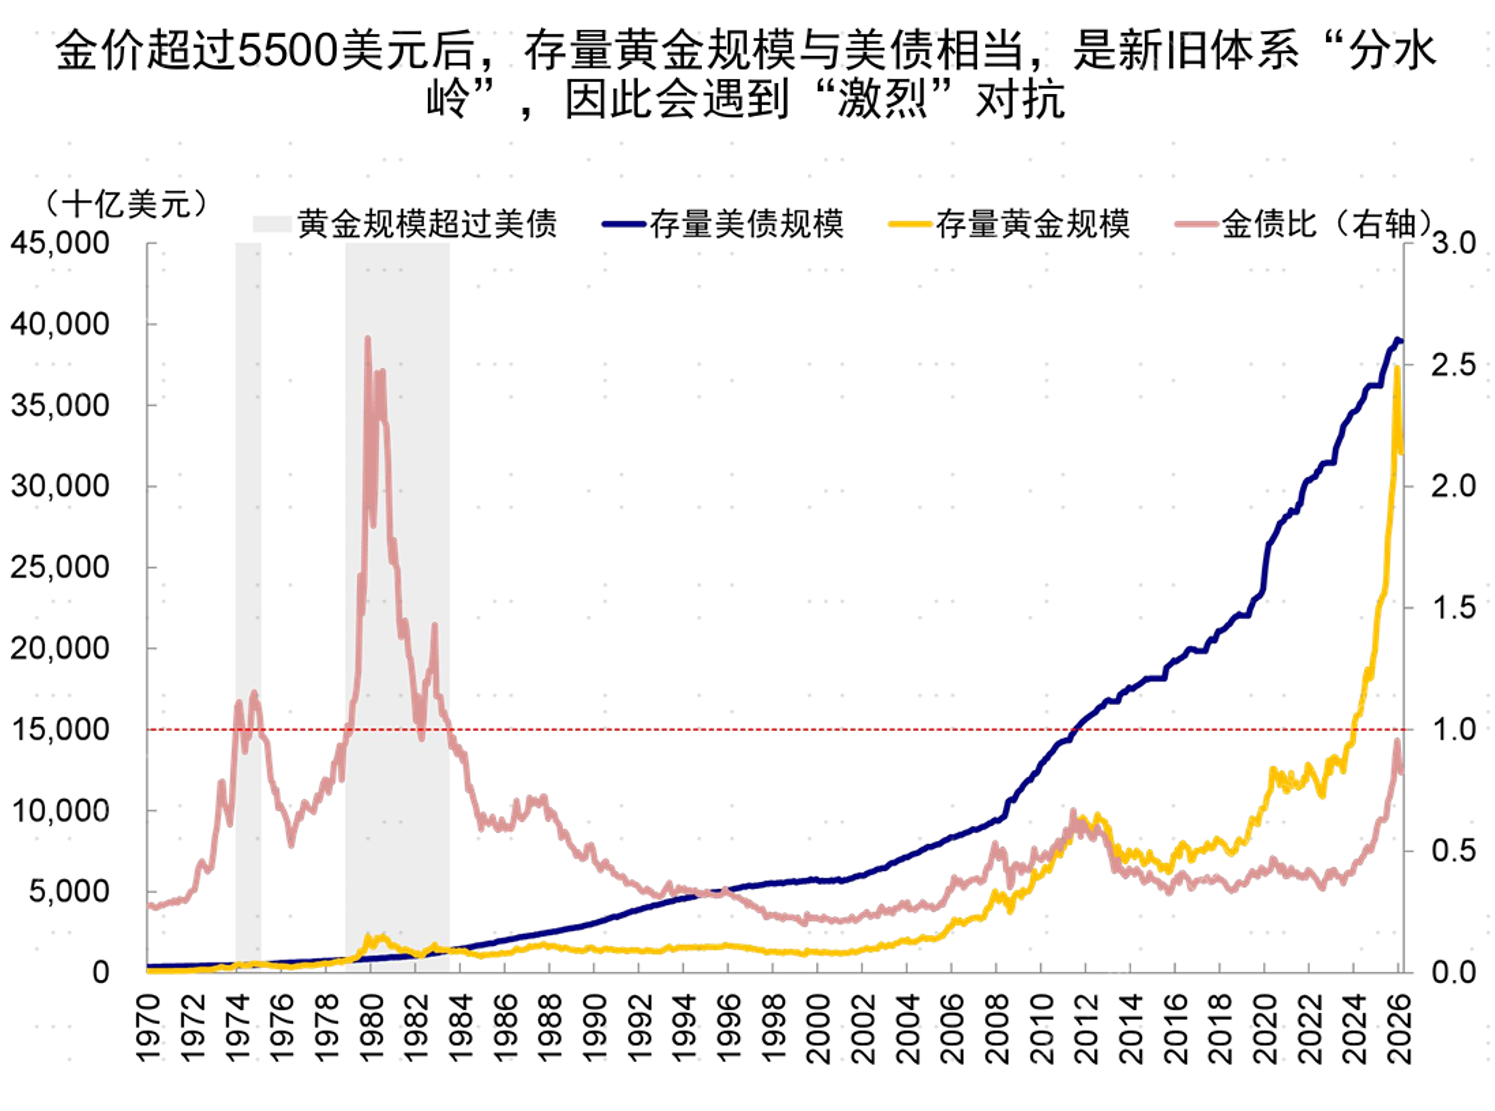
数据来源:中信
黄金不仅能够有效对冲通胀与货币贬值风险,更能抵御地缘政治冲突与金融市场波动带来的系统性风险,是资产组合的“稳定器”。因此,在投资组合中适当增加黄金的配置,是应对当前复杂局面的明智选择。
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。