全文2715字,阅读约需5分钟
嘉实财富全球资产配置总监王智强博士、金建豪
即将到来的四季度,影响全球宏观经济、地缘政治以及资本市场走向的一个非常重要的事件,就是美国的中期选举。本篇文章,嘉实财富全球资产配置总监王智强博士将在中期选举正式展开之前,对可能出现的选情进行综合研判,与大家一同分析选举背景下的政策反应函数以及全球资产定价的潜在变化。
扫码观看直播回放
一.历史规律:中期选举通常不利于执政党
从历史规律角度来看,中期选举往往是对两年前总统选举结果的一种“纠偏”。在现任执政党主政两年之后,通常中期选举都会出现类似于“中期惩罚”的效应。如下图所示,在从1946年以来的中期选举中,不论是众议院还是参议院,执政党席位的变化大多数都是负向的,只不过有些时候负向的变化并没能带来众议院或参议院多数席位的翻转。需要强调的是,这是一项较强的历史先验,并非机械规律。
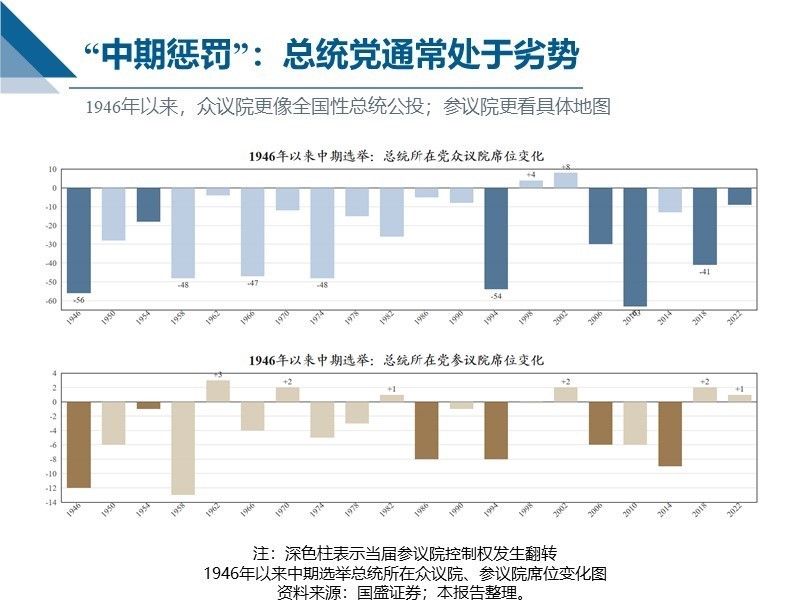
来源:国盛证券
除此之外,还有哪些因素能够影响中期选举的结果?总统的支持率也是一个重要的变量。基本而言,总统的支持率和执政党在中期选举中的席位变化呈现出正相关的关系。即如果当下美国总统的支持率更高,则他所在的执政党在中期选举中拿到更多席位的概率也就更大。
目前来看,共和党在中期选举中面临着较大压力。因为总统特朗普的支持率一直处于相对低迷的状态。据机构统计,截至今年9月16日,特朗普当前的支持率大致徘徊在35%-40%的水平。
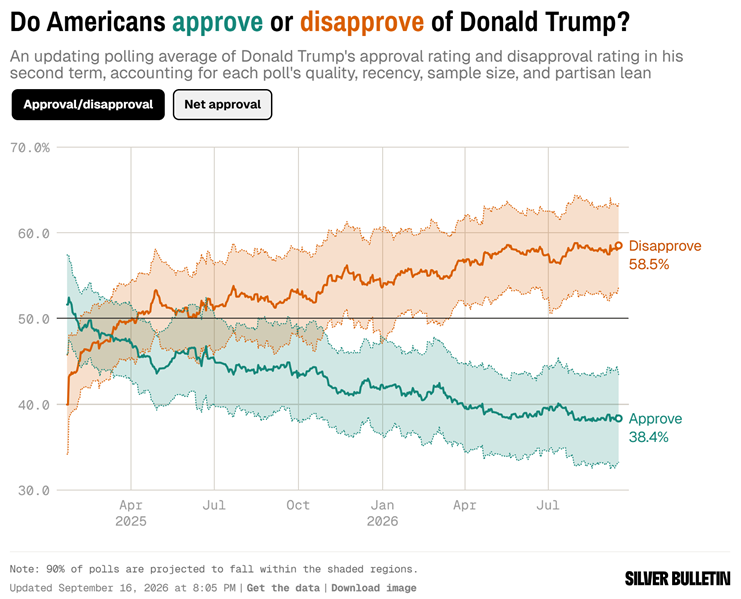
特朗普总统支持率变化图来源:Silver Bulletin;截至9.16
二.2026选情:两院分化,众议院看全国环境,参议院看关键州
今年的具体选情将如何展开?如下图所示,若民主党想要在众议院实现翻转,以2024年大选形成的初始席位为基准,需要从215个席位上升至218个席位,实现翻转的难度相对较低。而民主党如果想在参议院打破僵局,需要从原有的47个席位上升至51个席位,难度相对更大。
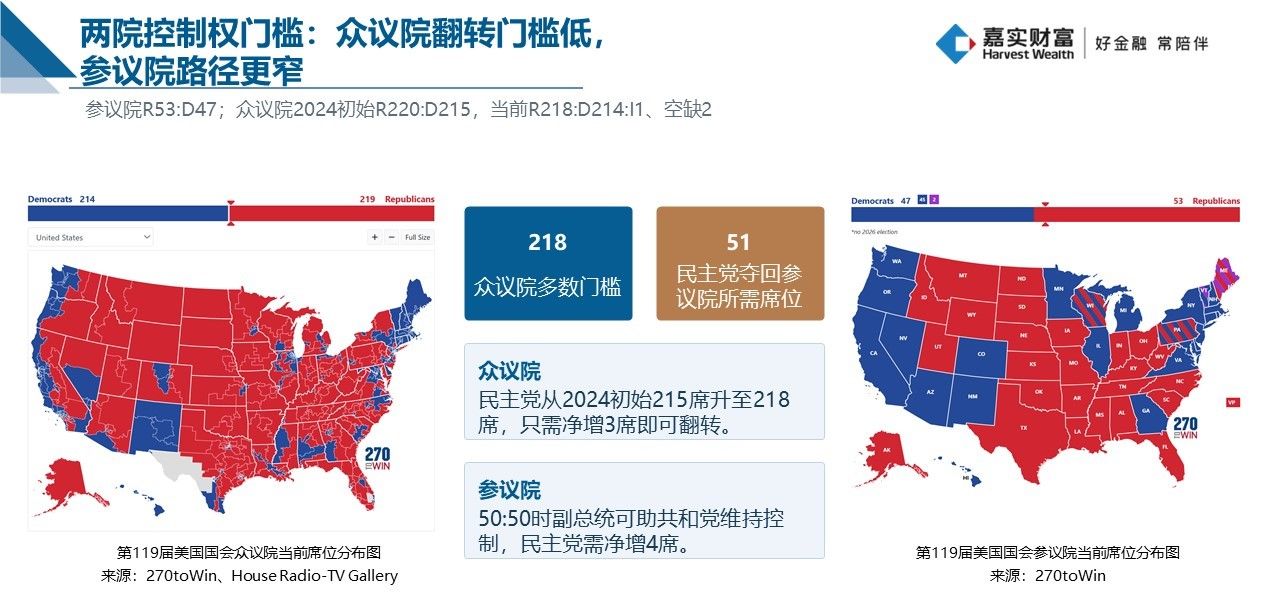
来源:270toWin、House Radio-TV Gallery
在选举中,共和党的静态底盘往往更厚,但在一些主要的摇摆州当中,通常呈现出共和党防守、民主党进攻的态势。从Polymarket等预测市场定价看,民主党控制众议院的隐含概率已在85%以上,而参议院控制权仍接近五五开。因此,本次中期选举真正的悬念仍在参议院。
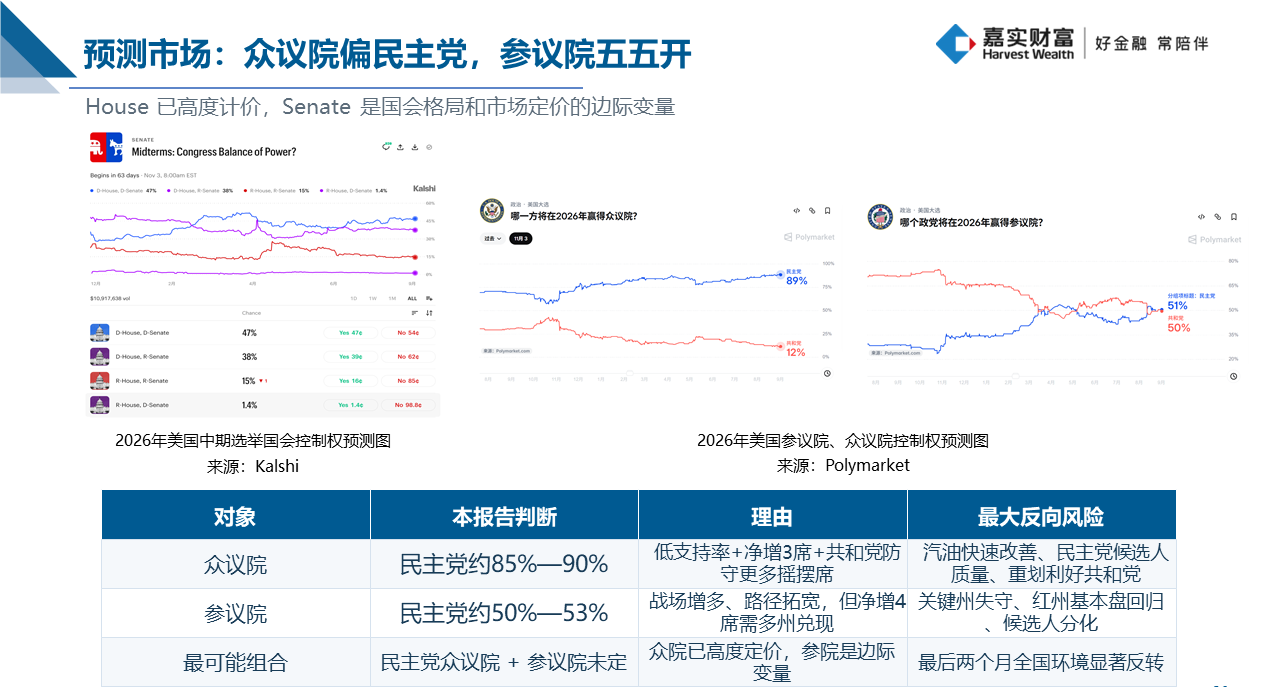
来源:Kalshi、Polymarket
三.共和党逆风:生活成本、就业与民意
最终能够左右中期选举选情的其实是一些经济变量,包括通胀的水平、汽油的价格、就业的状况,居民实际收入还有消费者信心等。以通胀为例,当下美国的通胀水平依然高企,7月CPI同比上涨3.4%,距离美联储所宣称的“通胀增速降至2%左右”目标还有不少差距,且短期内没有迹象表明通胀能够快速回落,因此在通胀方面,居民的不满意情绪还在积攒。
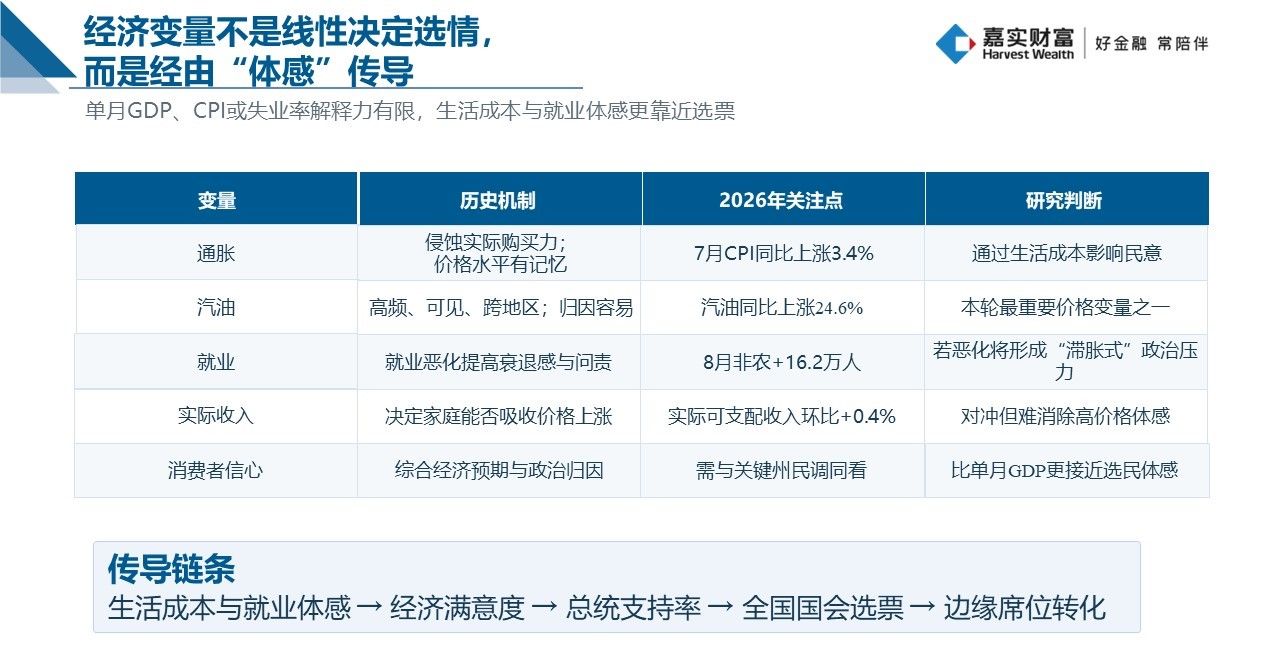
图片来源:嘉实财富
经济变量不是线性决定选情,而是经由“体感”传导。当通胀并未放缓,物价也没有像特朗普所承诺的那样持续走低,而油价又在美伊冲突之后接连攀升,则执政党(共和党)选民的信心流失速度就会加快。选民的感受变化,最终也会体现在选票上。
当前,摆在执政党(共和党)面前的大概率是一个逆风局,其所面临的最大压力还是来自于上述的经济变量。前美国总统克林顿的那句经典名言“笨蛋,是经济!”(It's the economy, stupid!)不仅仅适用于总统选举,对中期选举也同样有效。
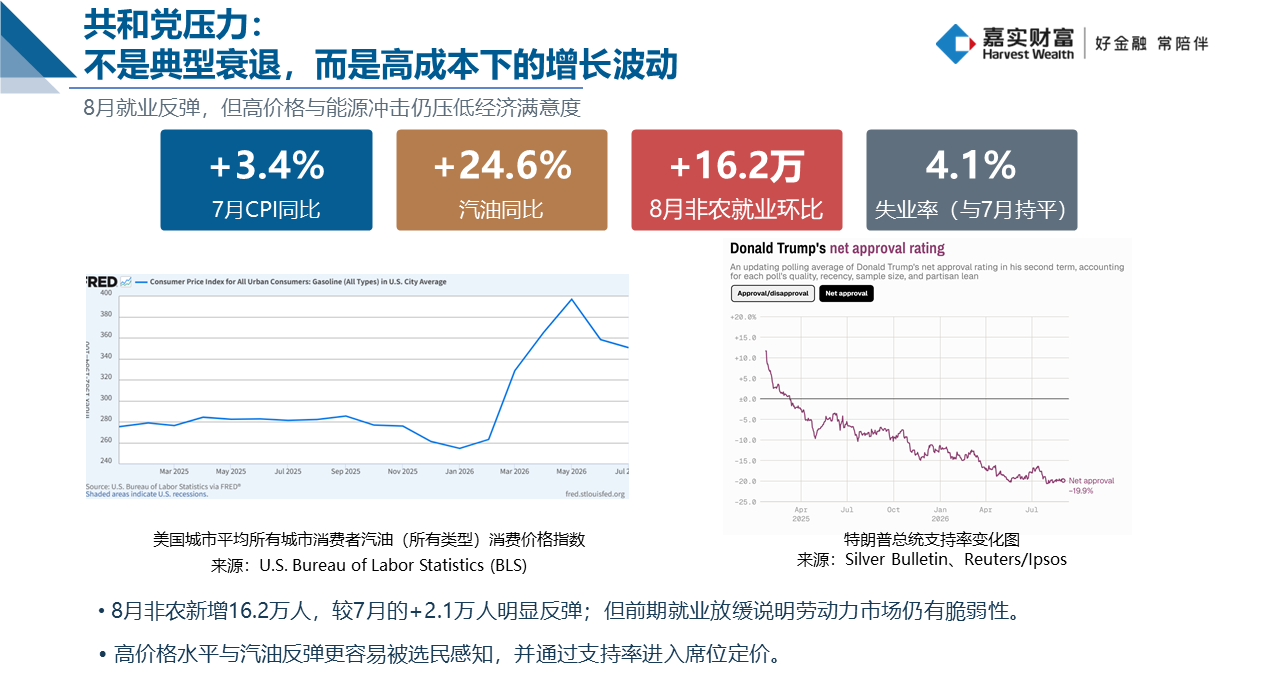
来源:U.S. Bureau of Labor Statistics (BLS) Silver Bulletin、Reuters/Ipsos
当前美国CPI居高不下,汽油价格同比上升近25%,虽然8月非农就业有所改善,但前期就业放缓说明劳动力市场仍有脆弱性,同时高物价和能源冲击也压低了经济满意度。其中,生活成本仍是居民不满较集中的领域,短期内相关压力也很难迅速缓解。对共和党来说,这意味着选前的经济与民意压力仍然不小。
四.政策反应函数:选举约束下的政策工具箱
面对逆风局,执政党(共和党)的政策工具箱中还有哪些手段可用?
如下图所示,选前的政策工具箱,政策目标函数将从“长期收益最大化”转向“短期可感知改善”,简单说,就是优先选择“可控性强、短期见效快”的工具。这样“高可见、可归因、见效快”的政策因子,包含与油价相关的政策、关税政策、贸易政策以及移民执法政策等。所以如果未来我们看到美国政府在这些方面采取更多行动,并不意外,因为这类政策背后都存在较强的选举激励。
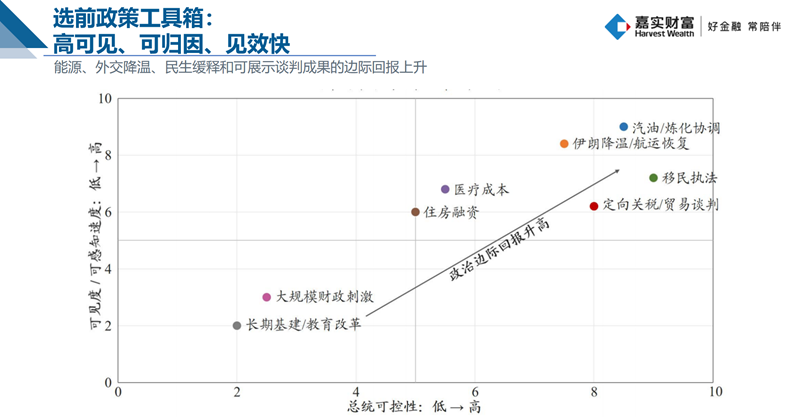
图片来源:嘉实财富
如果执政党能够出台压低汽油价格的政策,则政治收益是很高的,但降低油价部分需要中东局势的缓和,难度较高,部分汽油和炼化方面的协调则更容易实现。至于关税议题,对于特朗普政府来说政治收益同样较高,临近中期选举炒作该议题的概率同样较大;但考虑到生活成本约束,其规模和方式或与2025年的关税战有所不同。
五.中选之后:国会格局、政策路径与资产定价
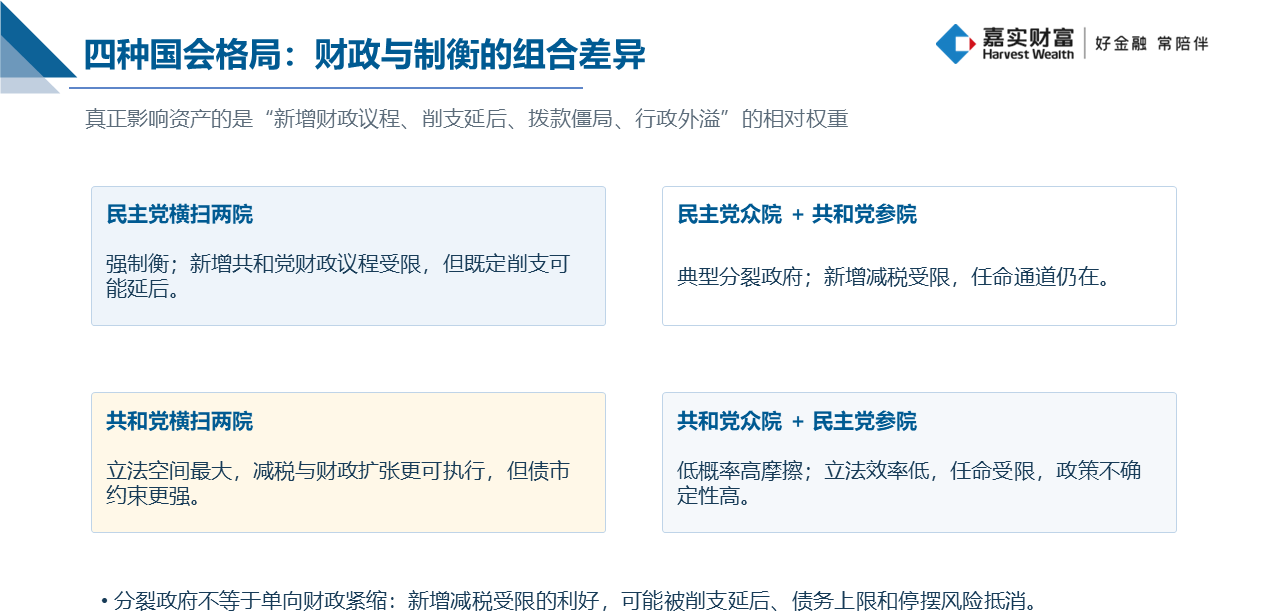
中选之后,不同的国会格局会带来财政与制衡的组合差异。从目前预测市场的定价结构看,市场关注度较高的仍是“民主党横扫两院”和“民主党众议院+共和党参议院”这两种组合。
图片来源:嘉实财富
如果民主党真的上演蓝色浪潮而横扫两院,那么对于执政政府来说会是一个强制衡。届时特朗普政府将面临更强的国会制衡,新的财政与立法议题推进难度也会明显上升。特朗普政府很有可能会变成一个“跛脚鸭政府”,而且会跛得很厉害。共和党如果想要推进新的财政议题,其进度可能受损。若共和党失去至少一院,政策可能更行政化、更外向化、突发性更高。若共和党失去至少一院,政策可能更行政化、更外向化、突发性更高。一旦失去了对两院的控制,很多政策的实施将只能通过总统行政令的方式去推行。
最后,我们来看一下中期选举传导至资本市场的潜在影响。贝莱德对1970年以来中期选举前后的标普500走势进行了分析(下图),发现中期选举前美股往往以震荡为主,其间可能出现回撤;而在中期选举之后,美股通常更倾向于修复。当选举结果落地,市场会从概率的交易模式切换到靴子落地或政策落地的交易模式,当不确定性消除,对资本市场和股市来说都是相对利好的消息。
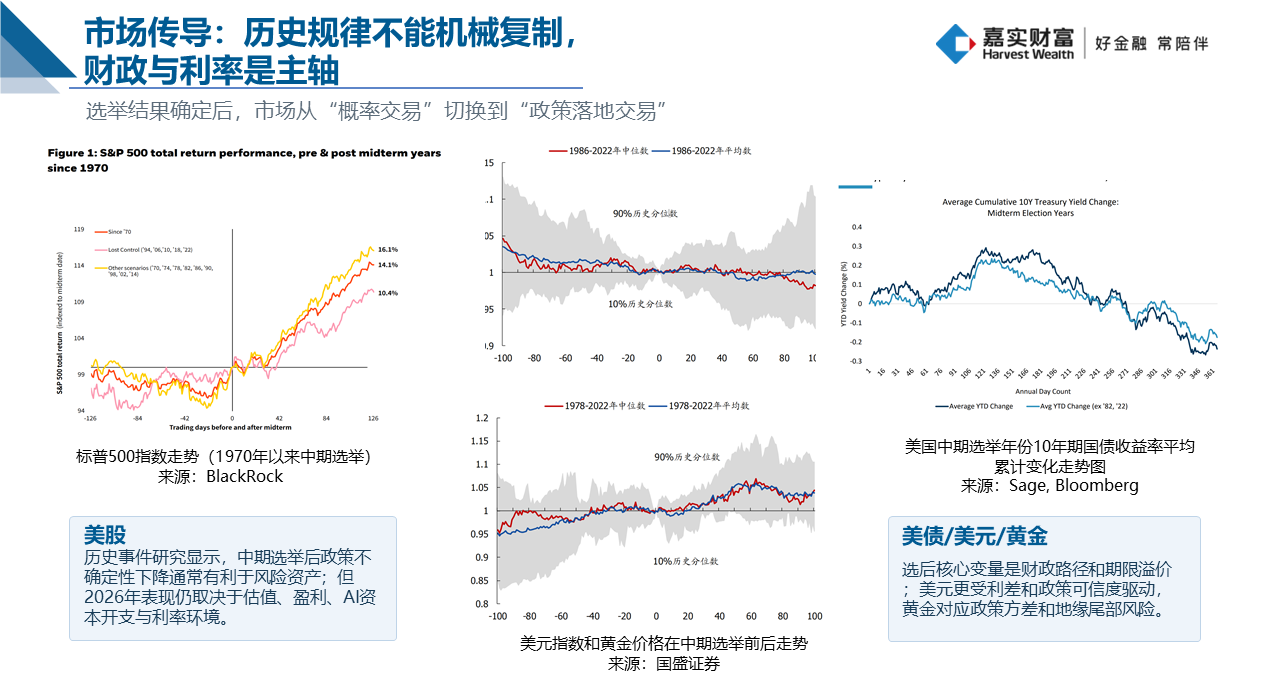
图片来源:BlackRock、国盛证券、Sage, Bloomberg
而根据Bloomberg对中期选举年份里10年期美国国债的平均收益率分析,从历史均值看,中期选举结束后,10年期美债收益率可能会经历一个先升后降的过程。黄金的走势则和美股类似,黄金的价格往往在选举前弱势震荡,在选举结束后可能会有所回升。
图片来源:嘉实财富
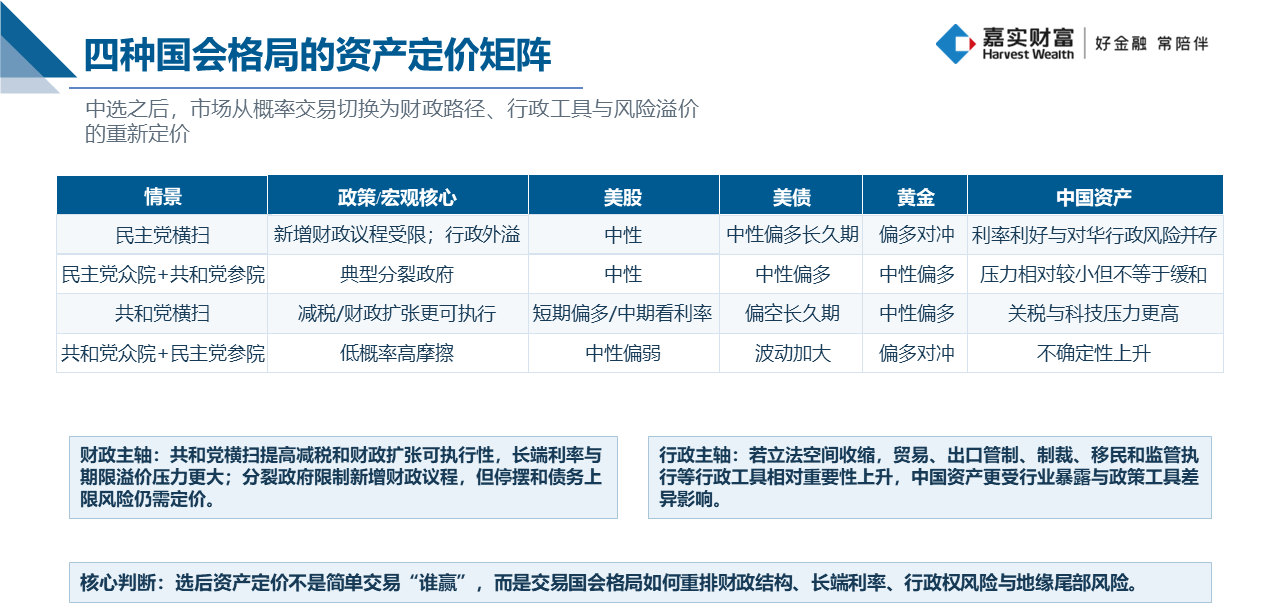
总而言之,中期选举后市场从概率交易切换为财政路径、行政工具与风险溢价的重新定价。选后资产定价不是简单交易“谁赢”,而是交易国会格局如何重排财政结构、长端利率、行政权风险与地缘尾部风险。
中期选举结果对于财政、利率和资本市场的影响,并不是直接传导的,而是要通过两个中间变量去进行传导:一个是财政未来债务规模的变化,以及财政可持续性的变化;第二个就是美联储的货币政策,要看利率的未来走势和变化。
而对广大的投资者而言,充分贯彻账户思维,进行多元化、分散化配置多资产和多策略,以及构建一个能够对冲多元风险的稳健账户架构,仍是应对各类“黑天鹅”和“灰犀牛”更稳妥的方式之一,同样适用于中期选举带来的不确定性。
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。