全文2468字,阅读约需5分钟
嘉实财富首席宏观分析师 谭华清博士
8月28日国家出台的房地产相关政策,预示着,我国住房销售制度将启动新一轮变革,改革核心为由期房销售逐步转向现房销售。这将对地产行业、房价、我国经济产生深远影响。
一、中国房地产行业发展与当前困境
回顾国内地产行业变迁。我国房地产行业从1986年持续增长至2021年,三十余年经历多轮行业周期。
· 2021年新房销售额达到峰值16万亿,当年名义GDP为115万亿,新房销售额占名义GDP接近14%。
· 2025年房地产销售额回落至7.3万亿,相比高点近乎腰斩;2025年国内汽车销售总额4.9万亿,即便地产销售额大幅下滑,地产行业规模依旧大于汽车行业。
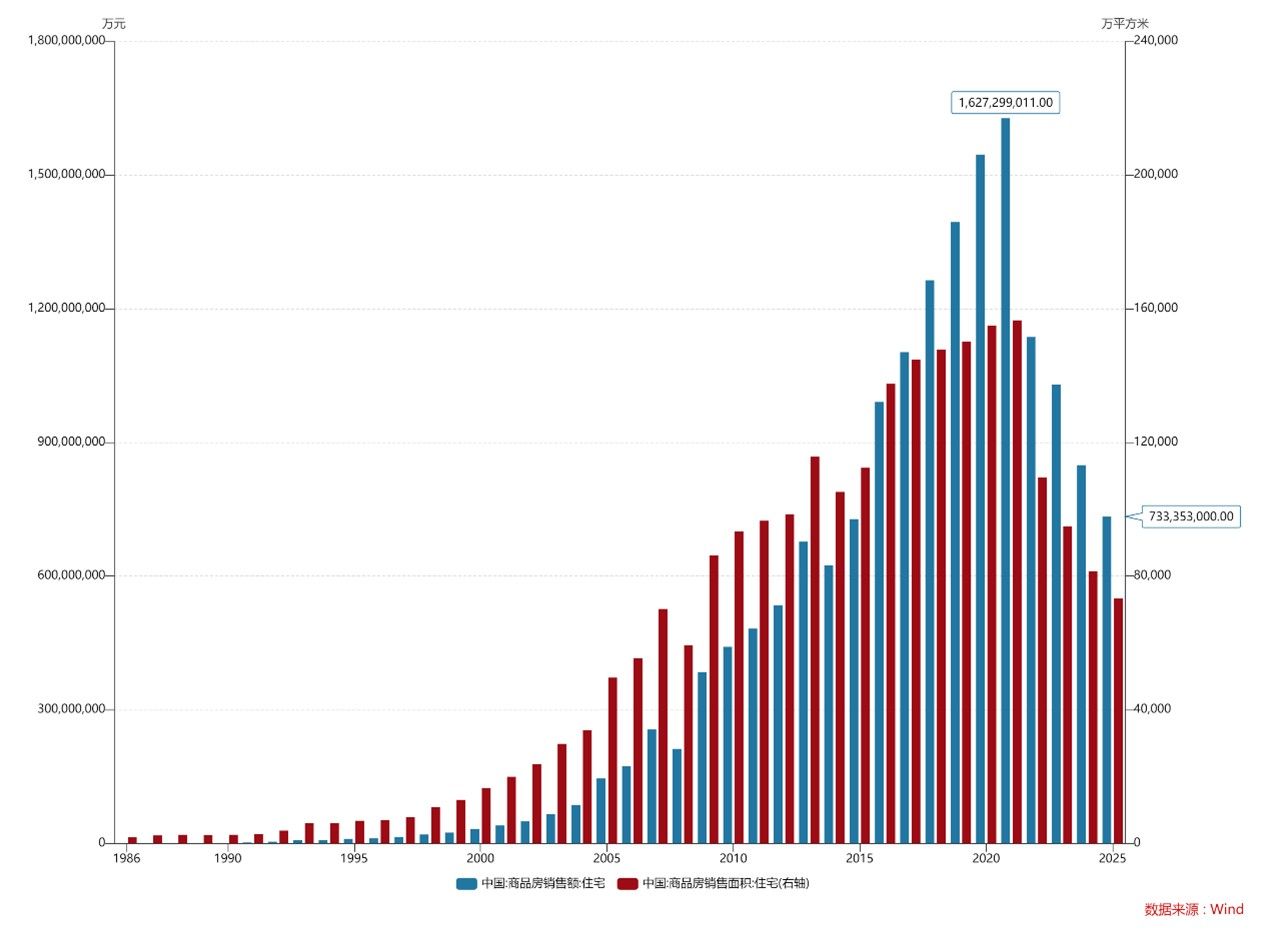
图1 我国商品房销售额、销售面积在2021年见顶
自2021年起房地产市场进入深度调整期。截至2025年,相比2021年,房地产销售面积大幅萎缩,新开工面积下降74%;土地出让收入下降52%,从峰值8.7万亿回落至4.1万亿,减少4.5万亿。
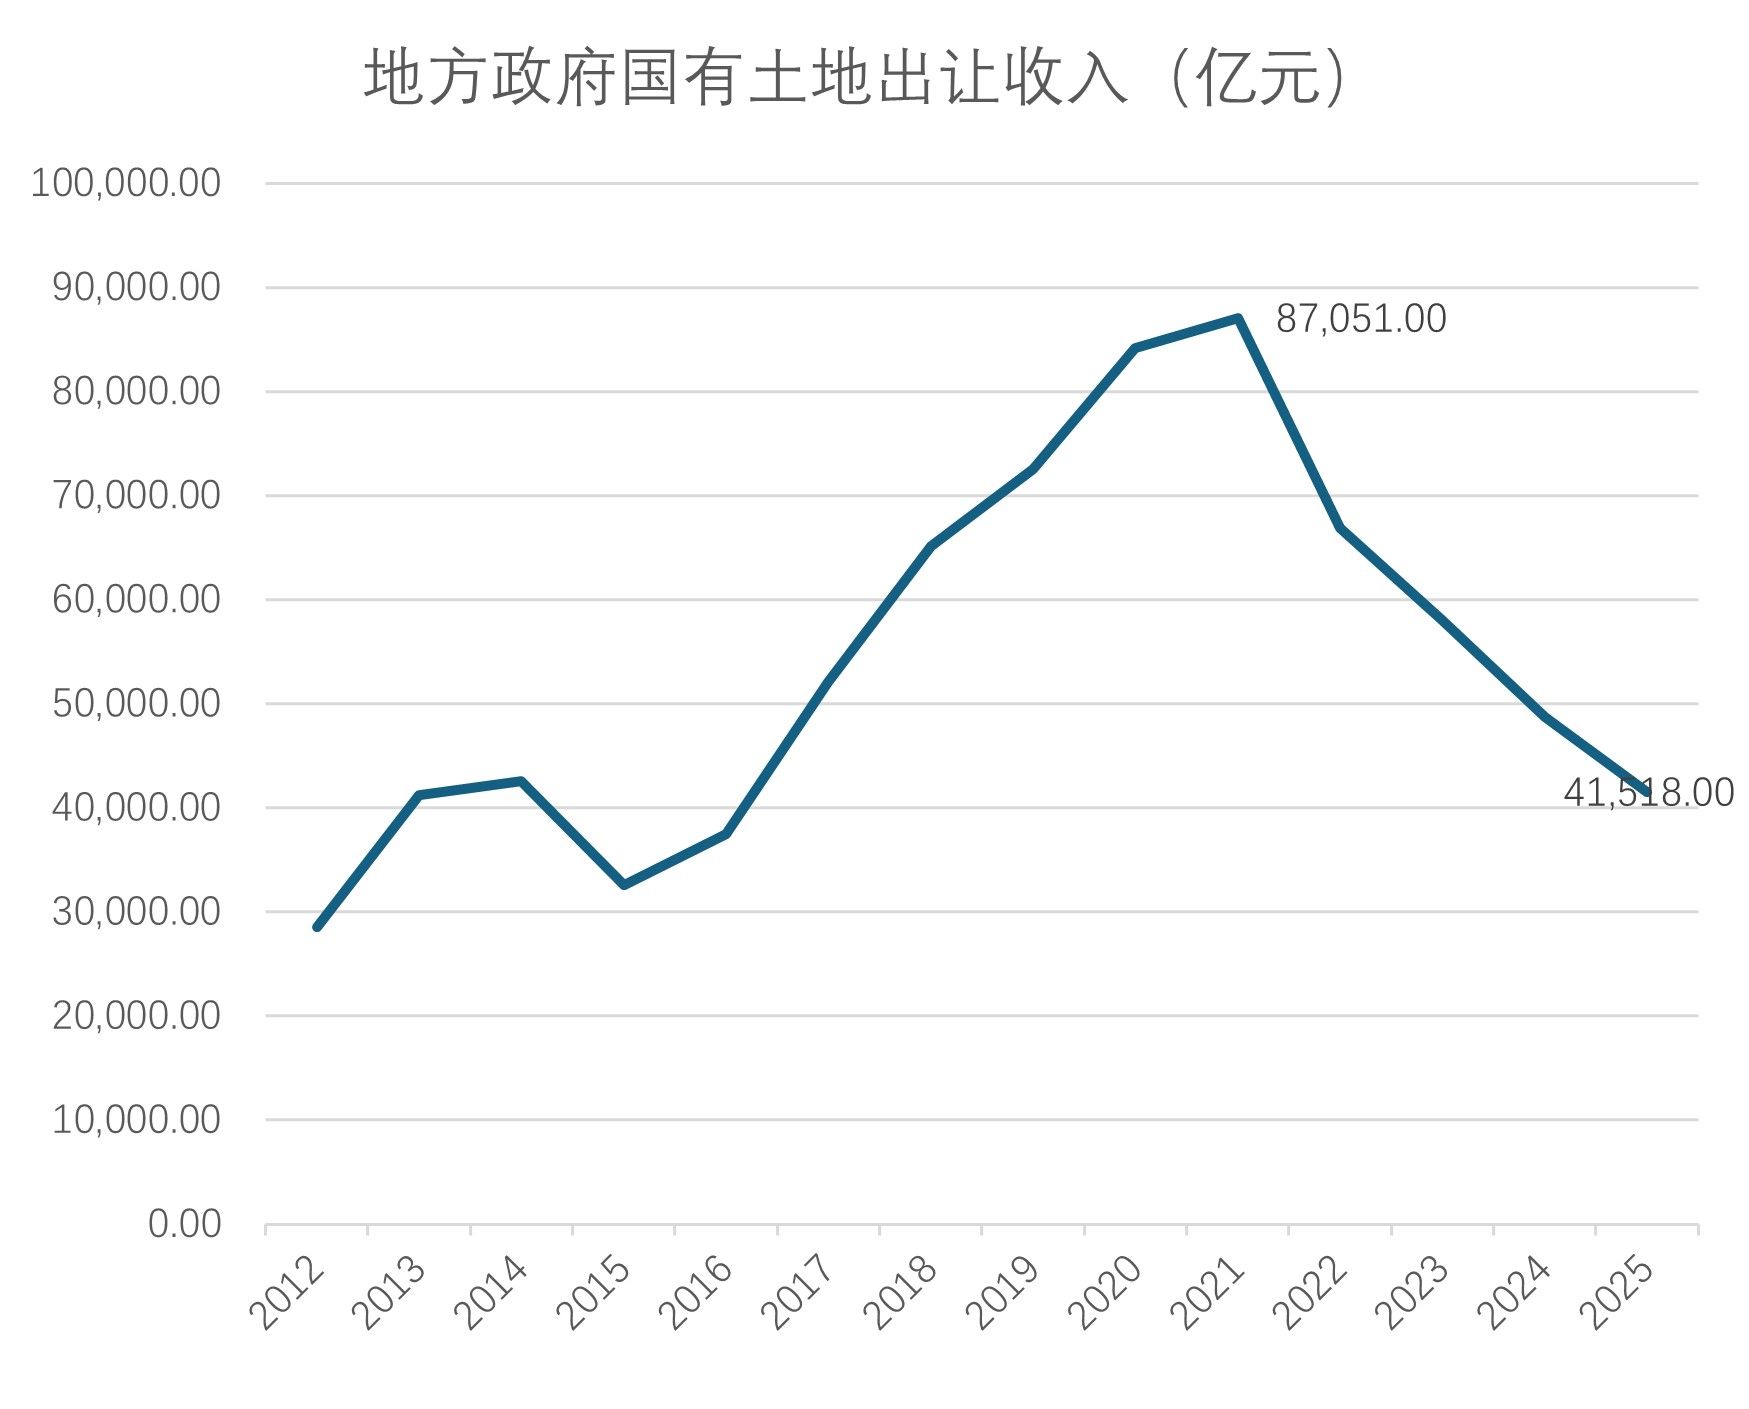
图2 随着房价下行、房地产投资下行,地方土地出让收入大幅下行 数据来源:Wind.
地产下行带来多重宏观影响。
1.名义GDP直接损失约9万亿,过去数年房地产对GDP形成负向贡献。
2.拖累上下游产业链,家电、建材、钢铁、玻璃等行业需求同步收缩。
3.地方财政缺口扩大,土地出让收入下降直接影响地方基建、公共福利开支,部分地区出现薪资拖欠现象。
4.房价普遍跌幅超25%,行业进入熊市;房企违约破产、烂尾楼频发。
5.房价下行造成居民资产缩水,压制消费预期;房企出清带来就业压力。
当前市场分化:仅一线城市房价出现小幅回升迹象,二三线城市市场依旧低迷。参考中国金融40人论坛统计,地产下行对经济的平均影响时长约14个季度(三年半)。人类房地产历史上,比较代表性的房地产周期,比如日本地产下行周期19年,美国下行周期约40个月,叠加震荡期合计3.5‑5年。国内本轮地产周期下行,如果自2021年7月算起,地产下行已经持续5年。
此前监管出台过多轮政策,包括下调房贷利率、降低首付比例、降低购房门槛等需求端刺激政策,但市场不及预期。
时过境迁,同一政策在不同周期环境下,无法复刻过往效果。
二、8·28地产政策三大核心内容
8月28日,监管层包括央行、金融监管总局、住建部、证监会等多部门发布政策文件,在住房销售、住房信贷以及房企资本市场融资等三个维度出台新的政策和规定,核心是销售制度改革。
1、销售制度改革(新老划断,逐步过渡现房销售)
(1)新增土地项目优先现房销售;若实行期房预售,项目必须封顶才可取得预售证,从源头大幅降低烂尾风险,即便出现问题,房屋主体已经完工。
(2)首付款、按揭贷款全部进入监管账户,专款专用。存量已取得预售证老项目不受新政约束,给房企留出缓冲回旋空间。
2、信贷制度改革
(1)个人住房贷款最长期限由30年延长至40年,属于可选条款,非强制;存量还贷压力较大的合同,可重新协商还款方案。拉长贷款期限可以降低月供压力,客户现金流改善后仍可选择提前还款,减轻购房资金负担,提振住房需求。
(2)按揭放款节点调整:现房项目完成销售备案即可放款;期房预售项目,必须完成项目竣工备案,才可发放按揭贷款。
相比过去,期房项目封顶拿到预售证,房企仅能收到首付款以及少量的定金预收款,绝大部分按揭贷款必须等到项目全部竣工备案。这一变革将彻底终结房企依靠预售按揭回款的高周转模式。
3、资本市场融资支持房企
证监会表示,支持上市房企合理再融资、并购重组,盘活存量资产;鼓励保障型租赁住房、商业REITs、不动产私募基金,拓宽房企股权直接融资渠道,补充企业资本金。正式退出“三条红线”相关约束,房企可合理扩大融资、补充资本金,修复资产负债表。
三、政策带来的多方面潜在影响
(一)对购房者
1.购房实现所见即所得,不再背负房贷同时承担烂尾风险,行业回归保护消费者利益的初心。
2.贷款期限延长、还款方式可协商,降低刚需群体月供压力。
(二) 对房地产行业与竞争格局
1.旧的高杠杆、高负债、高周转商业模式成为历史。未来房企需要使用自有资金或自筹资金,把项目建设至封顶乃至竣工,才能实现回款,不能占用购房者购房资金。对房企资本金、融资能力、现金流实力要求显著提高。这意味着,地产行业格局向头部集中,加速中型房企出清;部分小微房企依靠单个项目仍可存活,但跨区域扩张难度大幅提升。
2.新房供给速度收缩。举例来说,原有低门槛预售模式,100万自有资金可同时开工10个项目;新政之下同等资金仅可开展1‑1.5个项目,项目周转效率下降。新房供给收缩,二手房市场占比、活跃度或将提升。
3.土地出让收入大概率继续下滑,地方财政压力阶段性加大,但压力小于历史顶峰时期。
4.房价分化。住房需求旺盛的城市,受新房供给收缩影响,房价存在上行可能性;一线城市房价企稳回升态势会得到巩固,部分城市新房去化周期回归合理区间。
5.房企层面。龙头房企获得融资支持,生存危机解除,优先解决企业生死问题;但行业周转率下降,会压低资本投资回报率。房价企稳回升是整个行业复苏的根本。
(三)宏观经济层面
1.房地产占GDP比重由峰值15%回落至5%,依旧是国内第一大行业。行业实物量投资、新开工还会承压,对经济依旧存在阶段性拖累。
2.土地出让收入下滑也可能对经济运行造成一定的压力。
可以预期,在房价实现全面企稳之前,国内低利率环境有望持续。
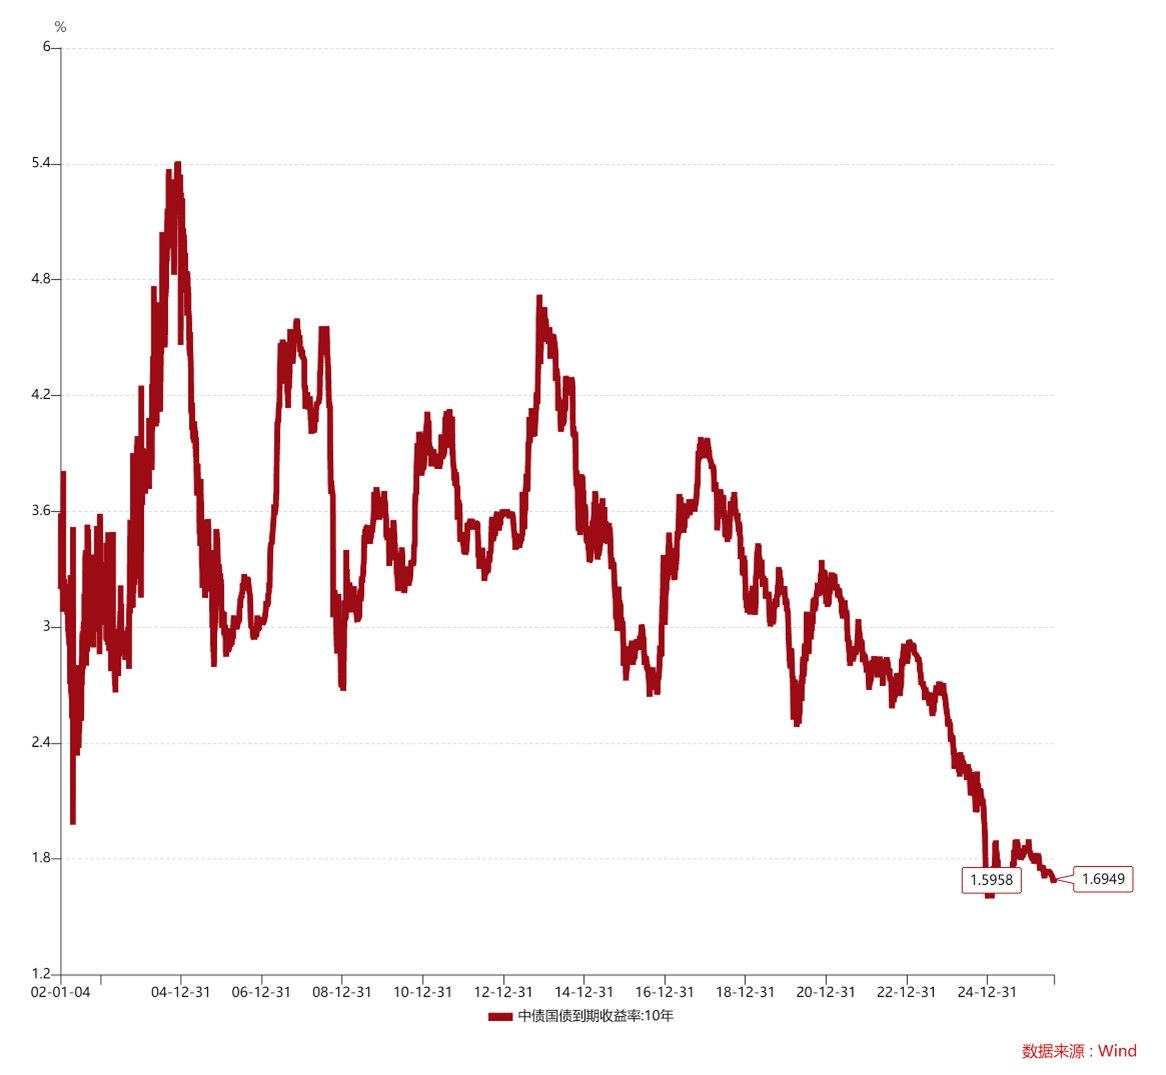
图3 低利率环境有望继续维持一段时间
整体来看,本次政策体现决策层优先保护购房者权益、推动房价企稳的思路,通过供给侧制度改革,实现“优化存量、严控增量”,助力地产行业止跌回稳。
四、政策带来的投资启示
如前文所述,此次改革对房地产投资、地产财政收入产生阶段性的负面影响,对中长期房价则带来积极影响。在房价企稳回升并推动房地产投资活动恢复之前,国内低利率环境大概率维持,直至房价全面企稳。
对于地产板块来说,投资者可能会预期未来房价的企稳,叠加竞争格局的集中化龙头化,龙头房企可能存在投资机遇。但这是一个期权类的投资机会,需要耐心等待。
对于财富管理而言,低利率环境下无风险收益率走低,资产荒延续,依靠纯债获取回报的难度日益加大,我们不得不转向账户配置。对于生息需求而言,我们建议投资者遵循“稳健降波、多元分散”的原则,当前环境可以关注低波多资产、低波多策略、纯债策略、结构化策略等合理配置。
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。