全文6700字,阅读约需8分钟。
嘉实财富首席宏观分析师 谭华清博士
本轮市场下跌的幅度和速度都非常快,目前已经进入技术性熊市,即技术层面处于熊市状态。当前这一位置,市场低迷之际,恐慌情绪往往随之蔓延,并衍生出诸多恐慌性的说法。很多人在担忧与焦虑之时,会把种种"万一如何"的情形拿出来反复设想,却忽略了概率本身。因此,有必要就本轮下跌与2015年的异同加以辨析。
很多人认为此次会重演2015年,并判断当前仍处于下跌的第一阶段,未来还会有更为凶险的下跌。正因如此,我们与2015年做了一次对比。对比的结论是:本轮牛市的底层逻辑与2015年存在关键差异,不能简单用2015年的情形来类比。当然,两者也有相似之处,因为人性并未改变——人性的贪婪、人性的恐惧依然如此,但底层逻辑确有不同。
01 下跌的情况有相似之处
首先看下跌的基本情况。以创业板自2010年、2015年、2021年以及本轮自2026年6月25日高点起算,目前最大回撤已达到45%,历时约四个月。可以看到,本轮下跌的速度超过了2010年和2021年,仅次于2015年。正因下跌过快——由牛市迅速转入熊市,由快牛迅速转为快熊——许多人才将其与2015年联系在一起。需要声明一点:此处所谓技术性熊市,并不代表已经确认为真正的熊市,这一点稍后会展开说明。仅从技术形态的下跌情况来看,其处于技术性熊市,具有快牛快熊的特征,这正是人们将其与2015年关联的原因。
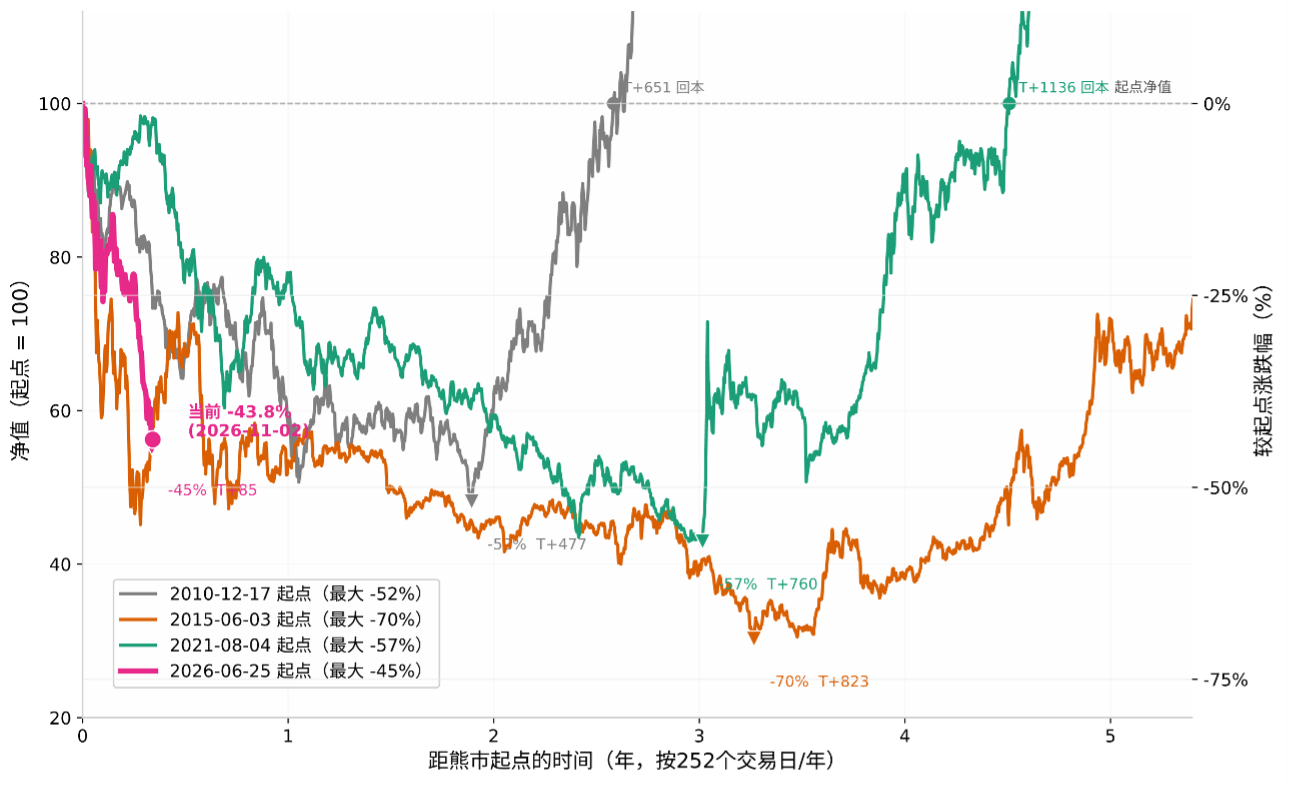
图1 下跌速度接近2015年
数据来源:Wind。
此外,本轮快涨快跌,尤其是五六月份的快速上涨,与2015年也有相似之处,主要源于杠杆资金积累速度极快。如图2所示,每一轮牛市都伴随着杠杆资金的快速上行,其中上行斜率最快的是2014—2015年,其次就是本轮。就杠杆资金下降的速度而言,本轮同样仅次于2015年,快于2018年和2021年的去化速度。杠杆资金快速去化,必然导致市场难以走强。从杠杆资金的积累与去化速度对比来看,本轮仅次于2015年,但弱于2015年。2015年杠杆资金上涨的持续时间较长,长达六七个月;而本轮杠杆资金自3月起算,仅有两三个月。
从杠杆资金下跌的幅度看,自2025年6月25日至10月30日,杠杆资金大约下跌了23%,由3万亿元降至2.3万多亿元。而2015年是从约2万多亿元直接下降60%。因此,那一轮杠杆资金的下降速度与量级仍明显大于本轮。
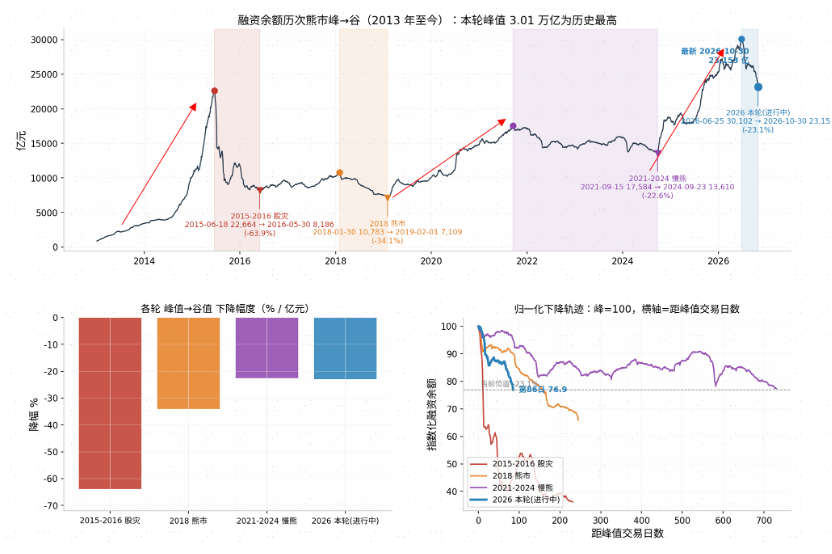
图2 融资行为的增减也仅次于2015年
数据来源:Wind。
正是从杠杆资金的行为、下跌的速度与幅度来看,许多投资者才将此次下跌与2015年联系在一起。不过,需要向大家强调的是:判断市场或听取观点时,应尽量保持空杯心态,不预设立场、不预设观点。回顾历史,观察资本市场的牛熊周期即可明白,不应被技术分析或技术信号所吓倒。技术信号有时正确,应予以尊重;有时则可能出错,此时需要敢于逆向操作。
当前市场正处于下行的技术信号之中。按照一般技术信号原则,此时不宜操作。但需要考虑的是:如果技术信号始终正确,市场便不会出现牛市。
举例而言,当市场处于所谓"多头排列"或"空头排列"之时,常被提示市场凶险、不宜买入。这种判断在某个阶段可能是正确的;但当市场出现极致下跌,从正常基本面扰动或过度情绪的纠正,演变为泥沙俱下、竞相出逃的状态时,技术信号可能已经失效。若此时仍机械遵循技术信号,则可能误判。如果技术信号始终正确,就不会有未来的牛市,因为其信号意味着市场还要继续下跌。但事实上,市场总体经历的是牛熊周期。例如2008年上证指数跌至1000多点,2024年9月24日之前跌至2600多点,当时同样处于空头排列。如果技术信号始终正确,就不会有随后的牛市。因此,即便当前技术形态与2015年相似,也不应做线性外推、断定未来走势。我们应透过技术信号来看本质——技术信号很多时候源于人的交易行为,与基本面已无直接关系,故应回归基本面分析。
02 基本面存在关键差异
15年与当下有何不同?
- 我们经历过三轮产业牛市。所谓产业牛市,是指其走势与经济关联不大,历史上共经历三轮。2014—2015年是产业牛市,背景是移动互联网,时间从2014年5月延续至2015年6月;
- 2021年3月至12月是新能源行情。在2021年3月以前,即2019年至2021年3月,则是一轮经济牛市,由经济回升推动食品饮料等板块上涨;但食品饮料自2021年2月见顶之后,整体经济开始下行。大家还记得2021年7月有一次降准。2021年3月之后,国内疫情更趋严重,对经济的负面影响进一步加大,经济随之走弱,但新能源的牛市一直持续到12月。
- 本轮我们再次经历了一次产业牛市。具体而言,2025年9月至2026年6月是产业牛市;而2024年9月至2025年9月则处于经济修复状态,同时叠加产业牛市,属于经济牛与产业牛共振的阶段。自2025年9月之后,只有产业牛市,经济已经下行。以什么指标代表经济?采用M1同比增速。如图3中的蓝色曲线所示,2014年5月至2015年6月期间,M1是下行的,但市场上涨、创业板上涨;同样,2021年3月至12月M1下行而新能源上涨;2025年9月至2026年6月亦是如此。由此我们经历了三次产业牛市。本轮产业牛市的判断依据应回归产业本身,而产业牛市的逻辑最终仍源于产业基本面。可观察创业板的营收增速——整个创业板牛市与营收增速有相关性,即创业板上涨趋势一般可能伴随营业收入增速回升。这说明,尽管散户占比较高,但市场定价的核心驱动力仍来自机构,包括私募和公募机构,它们关注业绩。正因中国产业周期过于明显,导致中国股市的周期性也相对明显。
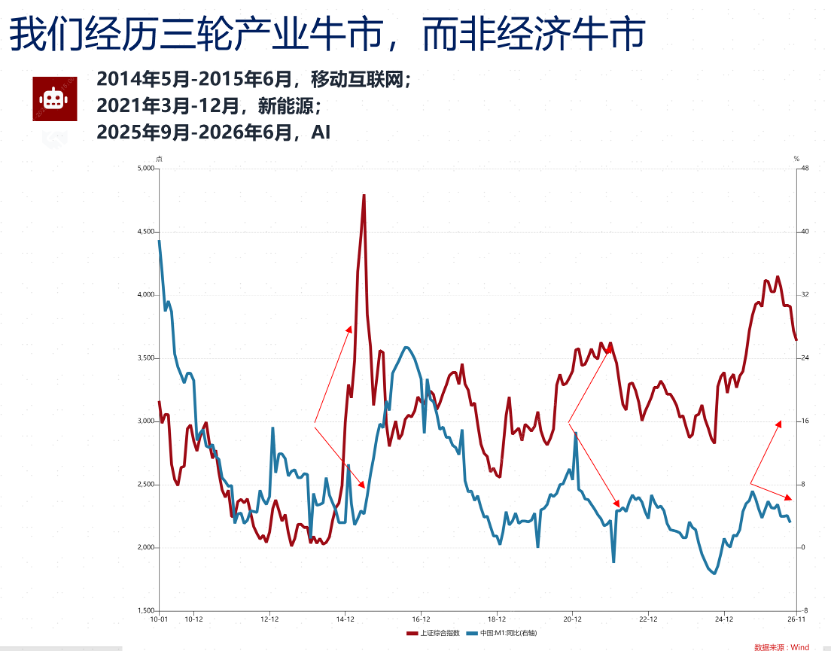
图3 我们经历三轮产业牛市
图片来源:嘉实财富研究与投资者回报中心。
因此,核心问题在于本轮产业基本面与2015年有何不同。最重要的差异在于:2015年是横向并购非常多,高溢价并购成风,且多以发行股票方式购买,相当于股票供应大幅增加,并积累了大量高溢价商誉;这部分商誉到2017—2018年才开始集中释放。这正是2015年牛市的特征。
为什么说2015年牛市是"水牛",而2025年牛市不是水牛,是真正的产业牛,这是二者很大的不同。希望用一些数据唤起大家对过去的记忆,避免以恐慌心态只看技术信号而忽略基本面。
2015年的横向并购,例如当年的华谊兄弟,以及传媒、游戏、网游公司,还有暴风影音、乐视网,都是当年的牛股。由于商誉规模过大及其带来的损失,创业板在2015年下跌之后还连续下跌了两年,从2017年、2018年一直跌至2018年,直到商誉风险彻底化解。从创业板的利润增速来看,自2016年之后持续下降,一直下降到2018年。那么当前A股创业板是否存在此类风险?当前A股创业板的风险是另一层面的风险,不是商誉层面的,而是产业层面的。所以15年牛市与25年牛市的核心对比,在于15年产业营收与利润增长的含金量,和25年产业牛市利润增长含金量的区别,可加以对比。
从创业板并购情况看,2015年并购量非常大,且以发行股票为主;当下虽然也有一些并购,国家同样鼓励,但现金支付占比更高,发行股份溢价较为克制。以真金白银支付,意味着股东要掏钱并购,自然会非常慎重,约束较强,由此导致的结果会有很大差异。
2015年主要是游戏、影视、广告和教育等行业的企业开展并购跨界转型,由此产生大量商誉泡沫。这种以高估值股票溢价发行收购的做法,为后续市场带来巨大的减持压力和企业盈利方面的商誉风险。
而当前商誉泡沫较少,并购核心主要是产业链补强,涵盖半导体、精密零配件、生物医药、先进材料等方向,属于真实的产业链整合、优势互补,而非讲故事,这与2015年讲故事式并购不同。对比来看,收购的主要内容、收购主要方式分别是发行股份并购与现金收购,这是二者的差异。以高估权益置换资产,是一个泡沫自我强化的过程;待牛市结束、业绩承诺不达标时,商誉减值叠加股本扩大,便会造成"双杀"——业绩杀来自商誉风险,估值杀来自股本扩大与减持压力,对股价形成双重打击。
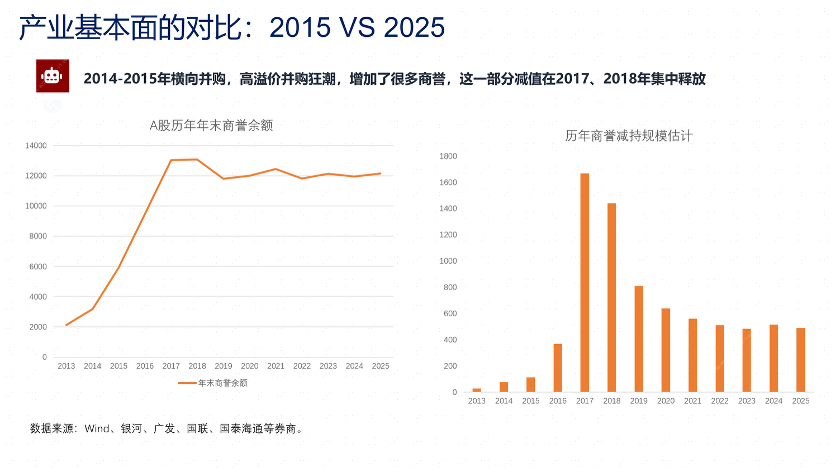
图4 15年牛市驱动力来自溢价并购,业绩含金量低
图片来源:嘉实财富研究与投资者回报中心。
再看龙头公司。2014—2015年牛市的上半场是一带一路和央企合并,当时的龙头是中国神车;下半场是互联网+,主要是传媒游戏及创业板移动互联网。上半场2014年上涨的是蓝筹股,2015年涨幅最大的则是创业板。当时的龙头公司最核心的是乐视网、暴风科技、万达院线。如今回看这些公司令人感慨——以今天的眼光来看,当年这些公司已难以入眼。许多龙头公司业绩单薄、仅靠预期支撑,互联网+标的的收入与利润跟不上估值抬升,主要依靠并购、讲故事、市值管理和高送转,并大量发行新股。大量轻资产标的(多为游戏、传媒公司)需要以数十倍市盈率进行换购。把股票当作货币、发行股票去收购,是当时普遍的运作方式,由此带来了大量商誉风险。
而当前我们的龙头是什么?是寒武纪、中微公司、中芯国际、中际旭创,它们是整个海内外算力资本开支、人工智能算力资本开支的核心支撑,属于真正具有硬实力的硬科技公司。这些真正的硬科技企业,都是海外AI产业链的重要核心公司,业绩真实、商誉泡沫非常有限,业绩可见、利润增长与现金流改善都是真实的。这与当年有很大不同。当年创业板的10倍股是暴风科技,如今暴风科技在哪里?乐视网在哪里?中国中车、万达、生意宝又如何?现在我们看到的是上述寒武纪等硬科技公司。因此,2015年牛市与2025年牛市相比,从科技企业竞争力、科技含量、业绩真实程度来看,两者不可同日而语。
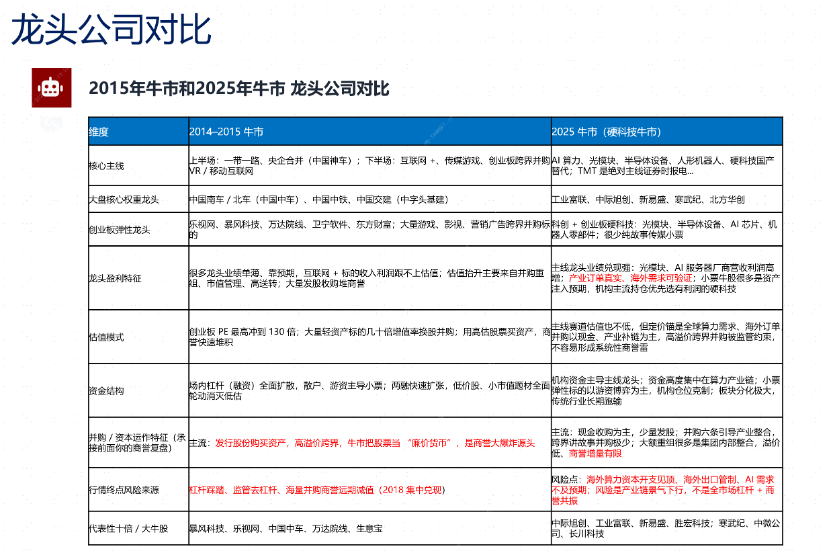
图5 本轮牛市是硬科技牛市
图片来源:嘉实财富研究与投资者回报中心。
同样都是科技主线,二者的内核却完全不同。2015年主打互联网移动与流量红利、资本市场并购泡沫,很多公司靠资本运作营造成长与业绩,却埋下了未来的巨大隐患。而2025年是AI算力硬科技,底层逻辑是全球包括国内在内的算力资本开支与国产替代龙头成长,其来自真实的订单和硬件出货,且龙头具有可验证性。2015年许多牛股的故事闭环在于A股并购重组——有并购、有重组就上涨,承诺到期便是减持、商誉暴雷。而2025年的算力龙头,业绩可见、出货量可见、服务器出货量可见,并有真实的现金流、存货等一系列真实财务数据支撑。因此,两者的风险也完全不同。
2015年的风险是商誉风险与减持风险;2025年这一轮则是算力资本开支周期问题。算力资本开支存在周期成长、盈利下修的风险,但不会出现商誉批量暴雷的风险,大概率也不太可能出现像2015年那样跌完这一波之后一直跌至2018年的情形,因为2017—2018年还有商誉风险。当前估值已被大幅消化,例如中际旭创的前瞻市盈率已不到10倍,估值杀跌已非常充分。此外,算力资本开支增速必然回落,至于是否转为负增长,目前恐怕没有人能下定论。所以,2015年牛市更多是体现出资本市场较多泡沫,而2025年结构性行情则源于全球产业周期,属于真实的业绩,是硬科技牛市。二者的风险结构完全不同,不可刻舟求剑。
03 资本市场的政策诉求不同
这是第三个不同。前文讲的是15年牛市与25年牛市背后基本面支撑因素的不同,现在讲资本市场定位的不同。中国先后出台过三个"国九条",分别在2004年、2014年和2024年。对比2014年与2024年的国九条可以发现:2024年的国九条开始注重投融资协调、投融资平衡,注重投资者回报。如今大部分公募基金公司都倾向于更加注重投资者回报,可见这一导向已或多或少接近资本市场发展的正确方向。
而2014年的国九条更多强调活跃资本市场,核心是活跃、补齐直接融资短板,意在通过股市发展大幅提升直接融资比例,甚至有媒体提出"4000点是牛市起点"的说法。对比之下,笔者认为2024年以来的监管更加接近让资本市场健康发展的正确方向,注重投融资协调与上市公司质量,对减持、分红、回购都作出了明确约束,鼓励分红与回购,并对公募基金、私募基金、券商的行为进行更高层级约束,以投资者回报作为公募基金考核的核心抓手。
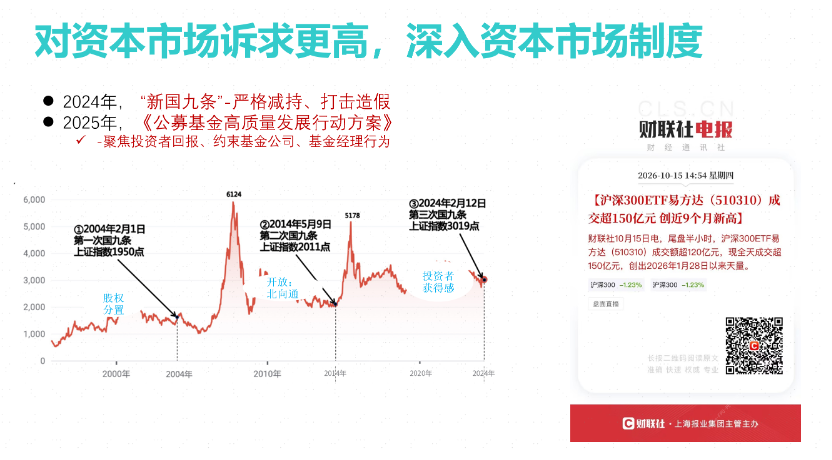
图6 “新国九条”推动完善资本市场制度
图片来源:嘉实财富研究与投资者回报中心。
因此,本轮资本市场改革已比较接近国际先进经验。不过,方向既定,制度的落地仍面临诸多阻力和难点。冰冻三尺非一日之寒,仅靠一个国九条、两三年时间就让A股彻底摆脱过去牛短熊长的历史非常困难,因为大众的投资文化、投资心理仍停留在过去几十年的惯性之中。
经常听到这样的说法:A股何时有过慢牛?这是许多资深投资者常有的疑问。所谓"A股牛不过三年",正说明整个A股股民的心智模型仍停留于此。以国九条推动资本市场长期慢牛,可谓任重道远。大众的投资心理尚未将A股视为慢牛,而本轮下跌更强化了这种心理,与监管层引导的方向相悖。
从两个国九条的对比来看,国家希望引导市场走出慢牛状态,这是其决心所在。当前市场跌至如此程度,慢牛至少已气息奄奄。由此得出的结论是:国家救市、稳市的信心和决心不应怀疑,若市场进一步低迷,必然会有更大力度的政策出台,这从国九条和公募基金高质量行动方案中可以得到印证。当前的目标是提升资本市场的稳定性,推动资本市场走向长期健康、可持续的发展方向。这一目标背后的逻辑,大家不应忽视。
资本市场的发展与中国经济的转型密不可分、不可分割。可以看到,银行、保险机构都成立了相关投资公司,这必然是政策蓝图的体现,希望各方力量共同参与,通过鼓励形成资本市场的长期健康发展,推动中国科技创新事业的健康发展。如果股市不振,科技创新将打折扣,因为科技创新最终需要退出机制。若缺乏上市融资,A股无法提供资金,许多企业可能长期亏损,银行也难以承受。因此,对于科技创新,应有明确认识——其仍然要依靠资本市场。基于这些,国家对资本市场的重视与决心不应怀疑,这正是与2015年不同之处。
04 AI基本面的判断
第四个是AI的基本面。很多人说AI算不过账,可以明确告诉大家,若静态地看确实算不过来,亚马逊就曾多年亏损。但很多时候,股票投资不是静态的,而是动态的。与其看宏观总量,不如看微观活跃度。当前AI的微观层面处于何种状况?AI能力是否在持续增强?大家可以自行判断。以数学为例,许多数学家借助AI辅助,或AI在人类辅助下,攻克了许多猜想。微积分、复变函数、实变函数等曾被视为天书般难以理解的内容,而如今AI的能力已达到令人惊叹的地步。
人工智能革命究竟是什么?我们应暂时抛开股市,看清本质,从第一性原理来思考。关于这一问题,每一阶段都有新的体会。目前的体会是:人工智能革命与以往的革命有一个重要相同点,即为人类提供了新的生产要素。每一次产业革命都为人类提供新的生产要素,包括蒸汽机、电力、互联网。而这一轮革命虽然也使用计算机,但没有人把人工智能革命与互联网革命等同,也无人认为前者是后者的延伸,其原因在于:人工智能革命为人类创造了一个全新的生产要素,即"智能"。举例而言,遇到法律问题可咨询智能助手,相当于法律智能进入个人认知;遇到医学问题,医学智能同样可以进入。每个人都可以借助人工智能提升自己的知识与智能水平。
人工智能实现的并非信息平权——互联网才是信息平权;人工智能实现的,是智商平权。每个行业都需要智商,连睡觉也需要智商。因此,智能的平权可以赋能各个环节、赋能各行各业,必将极大提升人类整体生产力。种瓜者可以种出更多瓜,种豆者可以种出更多豆,研发者可以取得更多研发成果。既然智商是生产要素,它必然也会赋能创新环节。创新不可预测,具有非线性特征。人工智能并非简单的计算机,其智能水平与能力有目共睹,连数学家都为之震撼,故其对创新的赋能是实实在在的。它可能在创新药、机器人、编程等领域,随时出现重要进展,例如在游戏领域。人工智能革命的连接点非常多,大概率在大周期之中会出现多轮小周期。
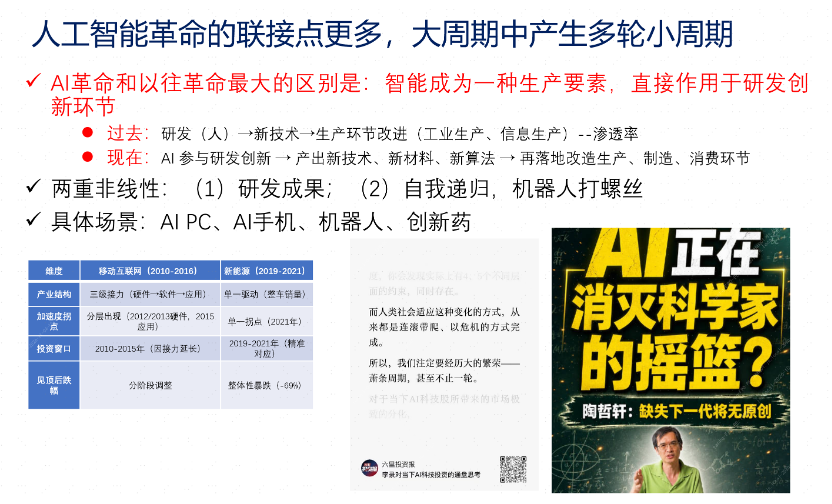
图7 人工智能革命的关键含义
图片来源:嘉实财富研究与投资者回报中心。
既然如此,我们有何理由悲观?结论是:不应被技术图形吓倒。技术图形可以被外力改变,外力可能来自政策,也可能来自AI的某一突破。如果技术图形永远正确,就不会有牛熊。当前技术图形为熊市,按此逻辑则不应买入、只能割肉离场;若人人如此,A股将永无出头之日,历史上的熊市又是如何走出来的?很多人会后悔错过了2600点的A股。因此,投资逻辑与乐观心态同样重要。技术有助于改善投资体验,是重要的辅助分析手段,但投资逻辑、投资框架与乐观心态同样不可或缺。
05 结论
即便当前处于技术性熊市,仍应抛开市场去畅想未来,不能因市场下跌而悲观、因技术上涨而乐观,否则将完全被技术形态牵着走——技术呈多头排列就看好AI,呈空头排列就看空AI,如此则对AI并无真正观点,只是随波逐流。因此,笔者愿意把本次深度回调理解为牛市中的一次重大挫折,如同红军长征中的湘江战役。遭遇重大挫折并不可怕,重要的是我们一起向前看。
我们要从这次牛熊中汲取经验与教训。当前宏观层面没有出现系统性大风险,产业层面也未发生更多筹码的交换,前期阶段是投资过热所导致的结果。未来仍有希望,市场有望重新崛起,故不必悲观。本轮牛市是政策转向、科技突破与资金运动的综合合力,核心在于国家对牛市的需求诉求、政治诉求,其次是AI的突破,而AI当前的发展没有问题。建议保持乐观心态与耐心。长期方向如此,但节奏要尊重市场。左侧受市场情绪冲击,应尊重市场情绪底——熊市不言底、牛市不言顶,底部究竟在哪里无从预知。既然认为当前已具备长期配置价值,便可以考虑采取渔网式加仓思路,分批次进行布局。
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。