全文1565字,阅读约需3分钟
嘉实财富研究与投资者回报中心
二季度A股普涨,但板块极致分化。上证综指涨5.2%、沪深300指数涨11.9%,但创业板(36%)、科创50(75%)大涨;市值上,上证50和中证2000分别涨5.8%和7.8%,中盘指数更优(中证500涨18.6%);成长价值风格极致分化,成长风格指数涨37.3%,但消费、红利风格指数均跌10%,中证红利低波指数跌11.3%;申万一级行业仅仅6个行业上涨,其中电子(90.9%)、通信(63.8%)大涨,但同时有13个行业跌幅10%以上,石油石化(-22.2%)、农林牧渔(-20.2%)、钢铁(-18.6%)跌幅居前;港股延续一季度的弱势,恒生指数和恒生科技分别跌7.7%和3.8%;中证偏股基金(涨19.3%)跑赢市场(中证800指数涨13.7%)。二季度,成交量逐步扩大,两市日均成交额从4月的2.3万亿攀升至6月的3万亿;两融余额从2.7万亿增至3.0万亿,其中融资买入额增加4054亿,高风偏资金做多意愿强烈。
行情源自多重因素的共振。政策上,4月政治局会议首次提出"全面实施AI+行动"并布局"六张网"基础设施战略,把算力基建上升到了国家战略高度,央行结构性货币政策工具也持续向科技创新领域倾斜;外部,季度初美伊达成停火协议后,市场风险情绪快速修复;产业端,Agentic AI需求进入爆发阶段,北美四大云厂商持续上调资本支出计划,半导体涨价从HBM向被动元件、晶圆代工、上游材料全链条扩散,全球半导体超级周期为A股科技板块提供了强劲的外部催化。当然,硬币的另一面是传统板块资金持续净流出,内需配置较重的基金赎回压力重重。
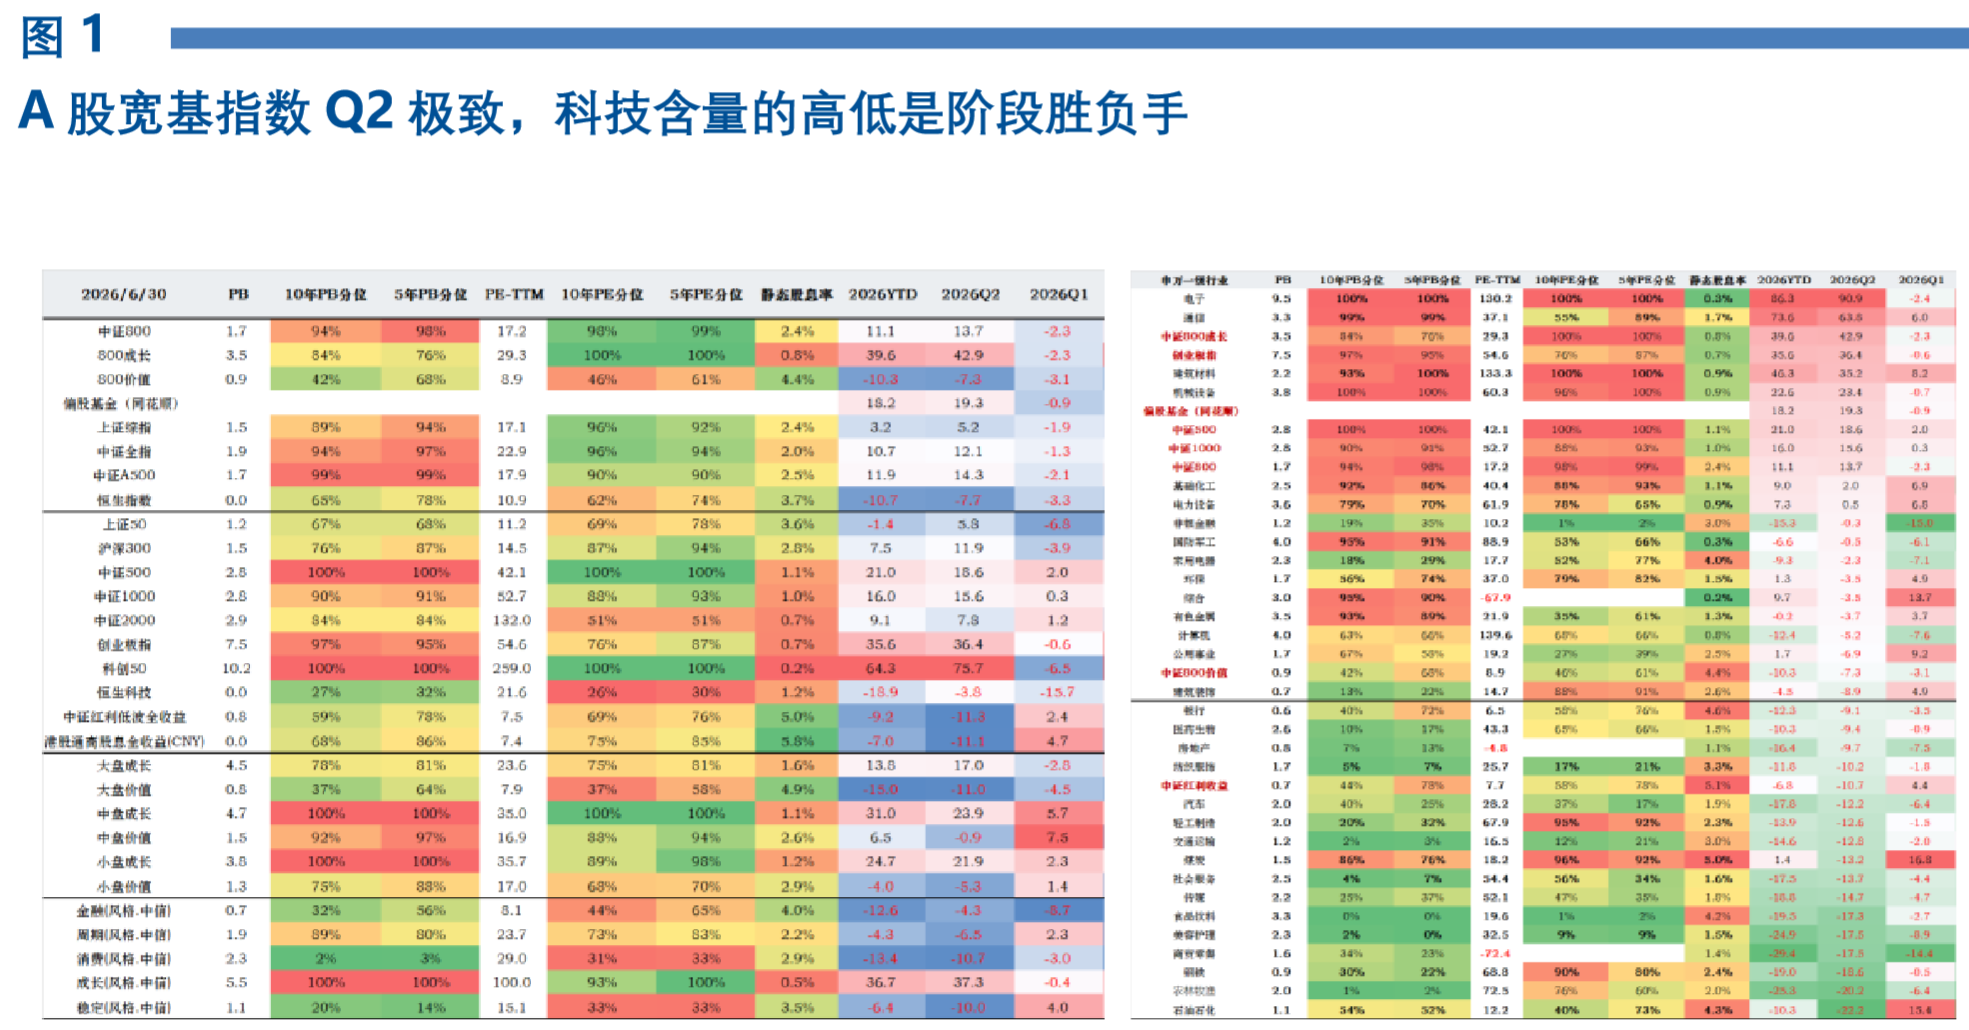
数据来源:同花顺,嘉实财富,数据截至2026年6月30日。
展望三季度,科技板块的虹吸效应后,市场进入“业绩成色”验证的财报期,A股可能进入震荡;价值成长之间的分化有望收敛,预计科技依然是最景气的投资主线,只是科技内部的分化会加大,不再是普涨的AI,业绩兑现度提升的、超预期、更紧缺的供给环节,持续在产业趋势之上的方向,方能抵消市场短期的噪音。
市场的核心矛盾将从“估值驱动”切换为“盈利验证”。盈利上,多家机构测算2026年全A盈利增速在7%至12.4%之间,其中二季度在出口和AI拉动下增幅有望扩大,本轮盈利改善来自AI产业长周期需求拉动、制造业产能出清带来供需平衡、PPI的温和回升也有利于中上游企业利润率的修复,但科技向上、消费地产向下的“K形”分化也非常明显。估值上,当前沪深300的PE(TTM)约为14.51倍,处于过去10年近90%的历史高分位,整体估值并不便宜,成长风格的估值分位接近历史新高,其中创业板指10年估值分位76%,但消费、金融、红利指数的PE估值分位为近10年30%附近。高估值需要强劲的业绩增长来逐步消化,所以下阶段,市场来到业绩验证期。
科技主线的两条逻辑,北美线和国产线周期错位,三季度可能逐步进入分化:一方面,光模块、PCB、被动元件等A股出口链标的的Q2涨幅在很大程度上已计入"CAPEX继续上修"的乐观预期,7月中下旬北美云厂商财报及资本支出指引是关键验证节点,若指引走平或下修,当前基于算力无限扩张的估值逻辑将面临修正,出口链首当其冲。国产线的逻辑则立足于自主可控与产能承接,即日韩厂商收缩中低端产能的趋势为中国企业提供了结构性替代机遇,而智谱也初步验证了国产算力生态的可用性,但能否转化为企业的实际订单和收入,是国产线能否独立于北美线持续走强的核心变量。两条线在二季度高度共振,三季度可能逐步会进入分化。
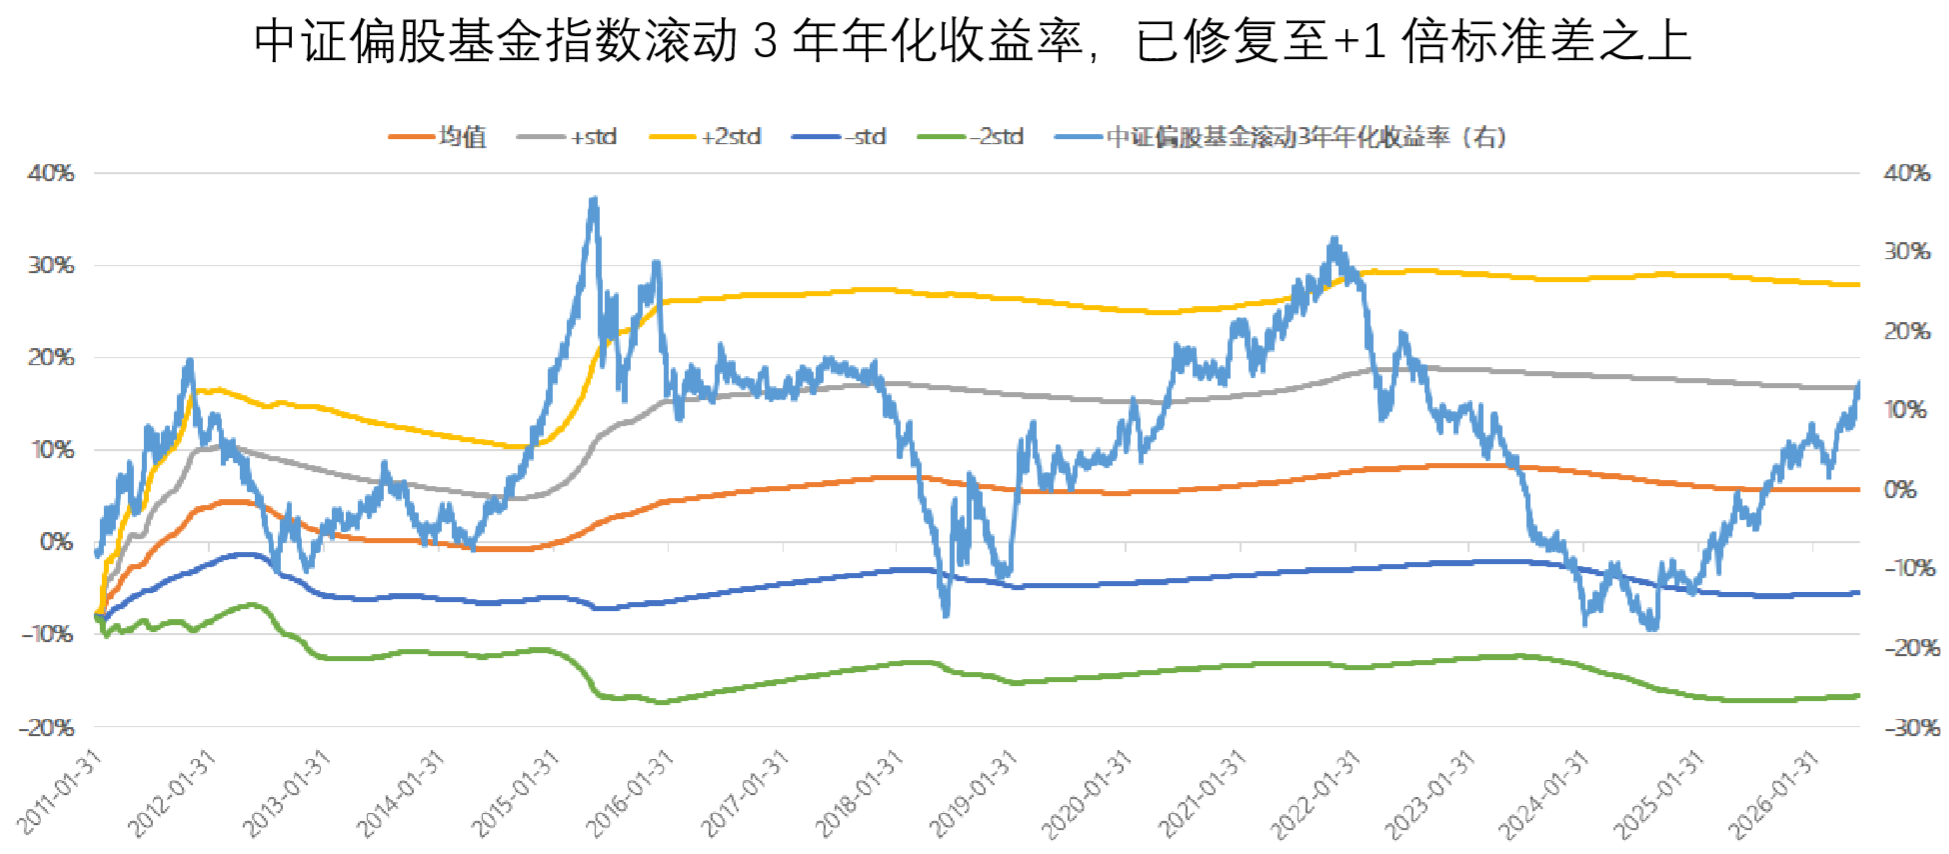
数据来源:同花顺,嘉实财富,数据截至2026年6月30日。以上信息仅供参考,模拟回测表现不预示未来,请以实际情况为准。
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。