全文1923字,阅读约需3分钟
嘉实财富总经理助理 张吉华博士
嘉实财富首席宏观分析师 谭华清博士
众所周知,动平衡对于降低账户回撤、提升投资体感,尤其是降低账户风险具有非常显著的效果。接下来引申出一个问题,如果是年度动平衡的话,我们是什么时候动平衡呢?是3月,万物更新之时,还是10月,丰收之际?这就涉及到“动平衡”的季节性,或者说“月历效应”。也就是说,不同月度、季度之间启动动平衡,是否会带来显著的不同效果。
01 “动平衡”的月度效应
我们用沪深300、中证500、中证1000、万得全A等权指数作为股票指数代表,中债新综合总财富指数代表债券指数,黄金等三类资产构建一个20%股票指数+70%债券指数+10%黄金(伦敦金现货)的配置组合。从2005年开始,测算1月-12月末启动动平衡,且测算2005年开始,一季度末-四季度末启动动平衡,动平衡启动的时间截至2025年年底。统计各个月份动平衡的效果差异。
研究结论大致如下:
1. 动平衡的"降维打击"效应
从回测结果看,无论选择哪个股票指数,哪个月份进行年度动平衡,风险指标均出现断崖式改善,以沪深300为例,组合动平衡和不做动平衡(即买入并持有策略)相比,平均来看:
· 年化波动率从9.37%降至5.90%(降幅约37%)
· 最大回撤从-38.01%收窄至-16.15%(降幅约57%)
· 夏普比率从0.70提升至1.22(提升约75%)
· 年化回报从6.52%提升到了7.21%(提升了约10%,但此发现不适用于万得全A等权指数)
上述数据表明,动平衡的核心价值:通过定期"高抛低吸"的纪律性操作,有效控制了权益资产的仓位膨胀,从而有效降低组合波动,改善投资者体感。
2. 月历效应确实存在,但差异温和
各月动平衡之间的年化收益率差距约为1.08个百分点(6.85% vs 7.93%),夏普比率差距约为0.12(1.18 vs 1.30),不存在某个“绝对错误”的月份。
· 收益端:10月和12月动平衡后的收益表现较好;
· 风险端: 4月、5月动平衡后的组合波动率较低。
· 从夏普比角度:12月、10月较高。
具体统计如下:
表1 基于沪深300指数的账户动平衡的“月度效应”(按年化收益率倒序)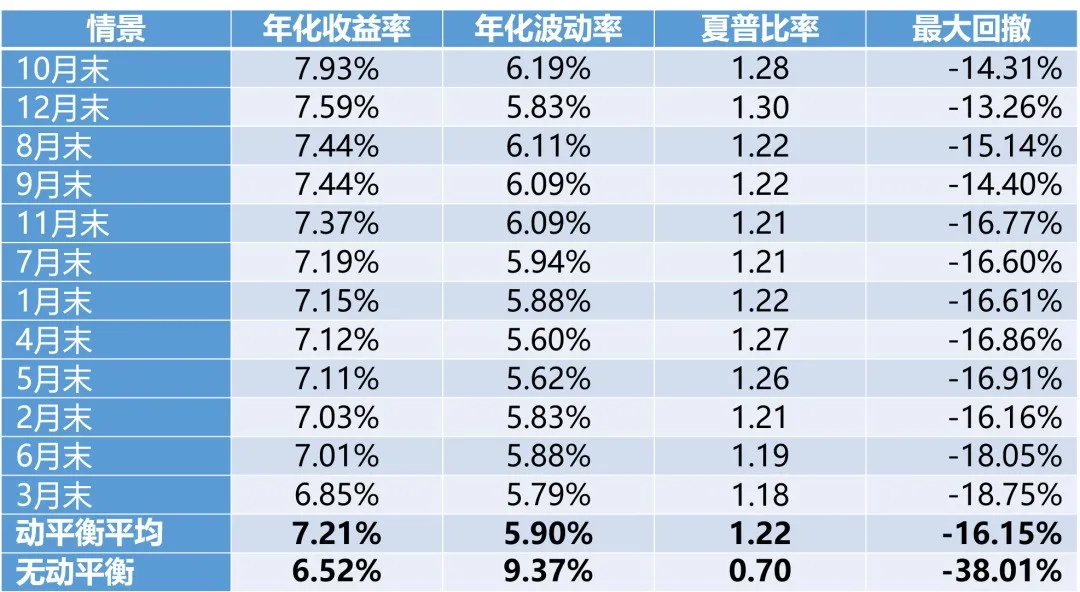
统计区间为:2005年1月-2026年6月,数据来源Wind,构建组合为20%沪深300+70%中债新综合总财富指数+10%黄金。模拟回测构建的组合及市场情况可能与实际组合、未来市场情况存在差异,以上信息仅供参考,历史测算数据不代表未来。
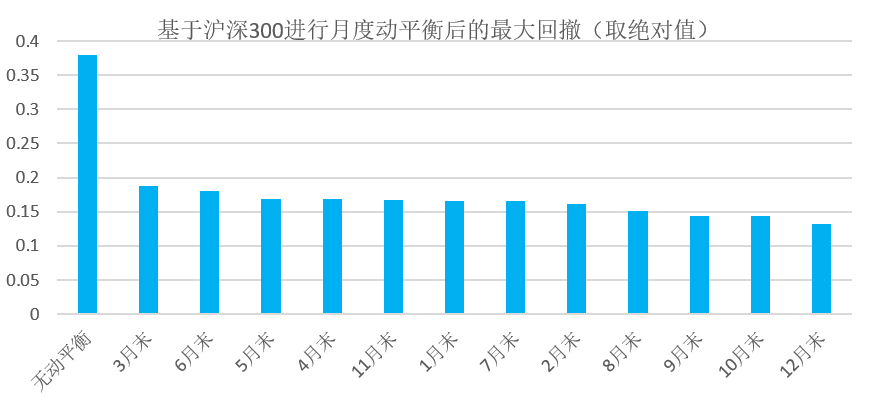
图1 基于沪深300进行月度动平衡后的最大回撤(取绝对值)
统计区间为:2005年1月-2026年6月,数据来源Wind,构建组合为20%沪深300+70%中债新综合总财富指数+10%黄金。模拟回测构建的组合及市场情况可能与实际组合、未来市场情况存在差异,以上信息仅供参考,历史测算数据不代表未来。
从回撤结果,我们可以得到以下发现,存在月度效应:从最大回撤角度来看,12月、10月、9月较小。
3.多种指数的回测结果
我们也统计了其他股票指数的效果,结论基本一致:坚持“动平衡”相比不动平衡,账户组合的回撤、波动率大幅下降。如果账户组合配置的股票指数为沪深300、中证500、中证1000,动平衡还能提升一定的账户回报。但如果是万得全A等权指数,动平衡的回报要比“买入持有策略”要低。我们的初步猜测是,因为万得全A长牛特征比较显著,所以动平衡对于收益提升上的作用有限。
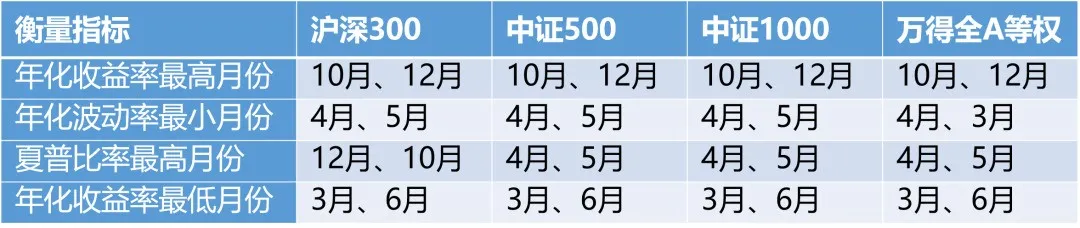
在月度效应角度,大部分指数呈现出基本一致的结果。
表2 不同股票指数下动平衡结果
统计区间为:2005年1月-2026年6月,数据来源Wind,构建组合为20%股票指数+70%中债新综合总财富指数+10%黄金。模拟回测构建的组合及市场情况可能与实际组合、未来市场情况存在差异,以上信息仅供参考,历史测算数据不代表未来。
02 结论
“动平衡”能够有效降低组合回撤,改善持有体验的底层逻辑在于,买入并持有策略在2005-2025年间经历了2008年、2015年、2018年、2022年等多轮权益熊市,由于股票指数的仓位随牛市上涨被动膨胀,导致一旦转入熊市,回撤被急剧放大。而动平衡策略通过每年一次的"切蛋糕"操作,将股票指数仓位锚定在20%附近,从而根本上管理好单一资产仓位失控的风险。
通过对不同股票指数在动平衡组合中的效果的观察对比,可以发现,“动”比“不动”要好,尤其体现在降低账户组合风险上。这是动平衡的“第一性原理”。所以,不必过度纠结“精准月份”。如果有条件考虑月度选择问题,从过去历史样本的回测来看,4月、5月、10月、12月或是比较好的动平衡的窗口。
重要声明:本文中的信息或所表述的观点并不构成对任何人的投资建议,也没有考虑到接收人特殊的投资目标、财务状况或需求,不应被作为投资决策的依据。载于本文的数据、信息源于市场公开信息或其他本公司认为可信赖的来源,但本公司并不就其准确性或完整性作出明确或隐含的声明或保证。本文转载的第三方报告或资料、信息等,转载内容仅代表该第三方观点,并不代表本公司的立场。本公司不保证本文中观点或陈述不会发生任何变更,在不同时期,本公司可发出与本文所载资料、意见及推测不一致的报告。文中涉及客户需求财富规划示例,提及的增值、生息、保障等仅为基于客户需求进行的概念分类,并非根据风险等级对产品/服务进行划分。分类仅供参考,不同的分类方法得出的结果可能存在差异。不构成任何产品或服务的宣传推介,不构成具体投资建议,亦不代表我司销售范围。市场有风险,投资需谨慎。本公司不保证投资者一定盈利,也不保证最低收益或本金不受损失。投资者应充分考虑其风险承受能力、风险识别能力,谨慎投资。